Gli ESRS-40a definiscono le nuove regole di rendicontazione per i gruppi extra-UE con attività significative nell’Unione europea. Secondo KPMG, il nuovo regime potrebbe interessare circa 1.200 società.
Manca poco più di un mese per poter dire la propria sulle nuove regole europee per il reporting di sostenibilità delle società extra-UE. È infatti aperta fino al 31 ottobre 2026 la consultazione pubblica sulle proposte degli ESRS-40a, gli standard destinati a disciplinare la rendicontazione degli impatti di determinati gruppi con sede fuori dall’Unione europea ma con attività significative nel mercato europeo. Le nuove disposizioni, ancora in fase di definizione, sono destinate ad applicarsi ai periodi di rendicontazione che iniziano dal 1° gennaio 2028, con le prime relazioni attese nel 2029. Secondo l’analisi “EU sustainability reporting for non-EU companies”, condotta da KPMG, il nuovo regime potrebbe interessare circa 1.200 società.
La proposta si inserisce nel quadro della Corporate Sustainability Reporting Directive (CSRD) e affronta uno dei nodi più rilevanti per i grandi gruppi internazionali: come applicare gli obblighi europei di reporting a imprese che hanno la propria capogruppo al di fuori dell’UE, ma una presenza economica significativa nell’Unione.
Chi è interessato dai nuovi obblighi
Sono interessati i gruppi non UE che generano nell’Unione un fatturato netto superiore a 450 milioni di euro e che dispongono di almeno una controllata o di una succursale nell’UE con un fatturato netto superiore a 200 milioni di euro nell’esercizio precedente. Le due soglie sono cumulative: per rientrare nell’ambito di applicazione degli ESRS-40a, devono infatti sussistere entrambe le condizioni previste dalla normativa.
Il punto centrale della riforma è però il perimetro della rendicontazione. Dal 2028, i gruppi interessati dovranno fornire informazioni sugli impatti materiali su persone e ambiente a livello globale, includendo quindi non soltanto le attività europee, ma la prospettiva globale dell’intero gruppo non UE. La rendicontazione dovrà infatti considerare gli impatti derivanti dalle attività proprie dell’impresa e dalla catena del valore a monte e a valle (upstream e downstream).
Una rendicontazione costruita sugli impatti
Gli ESRS-40a sono stati progettati sulla base degli ESRS già applicabili alle imprese soggette alla CSRD e ne mantengono l’architettura generale. La proposta prevede requisiti trasversali e standard tematici relativi agli aspetti ambientali, sociali e di governance, con informazioni su governance, strategia, gestione degli impatti, metriche e obiettivi.
La differenza più importante rispetto agli ESRS tradizionali riguarda però la materialità.
Se il reporting secondo gli ESRS si fonda sulla doppia materialità, considerando tanto gli impatti dell’impresa quanto i rischi e le opportunità finanziarie, il nuovo standard per i gruppi non UE adotta una sola prospettiva, quella della materialità d’impatto (impact materiality).
Le imprese dovranno quindi identificare gli effetti, positivi o negativi, effettivi o potenziali, che le proprie attività producono sulle persone e sull’ambiente nel breve, medio e lungo periodo. Per gli impatti negativi, la valutazione della rilevanza dovrà tenere conto di elementi quali gravità, scala, portata, carattere irrimediabile e probabilità; per quelli positivi rileveranno invece scala, portata e probabilità.
La possibilità di scegliere un approccio “misto”
Uno degli elementi più discussi della proposta riguarda il perimetro geografico degli impatti da rendicontare.
L’impostazione generale prevede un approccio globale: le informazioni sugli impatti materiali dovrebbero essere rendicontate con riferimento all’intero gruppo non UE. Per i temi diversi dal clima, tuttavia, le imprese potrebbero adottare il cosiddetto “mixed approach” (approccio misto), limitando la rendicontazione agli impatti collegati all’UE (UE-related impacts), purché siano in grado di identificarli e isolarli correttamente.
Gli impatti rilevanti ai fini dell’approccio misto comprenderebbero quelli derivanti dai prodotti e servizi venduti o forniti nell’Unione e dalle attività svolte dall’impresa nell’UE. La possibilità di delimitare il perimetro non sarebbe invece prevista per il clima, per il quale la rendicontazione dovrebbe sempre avere una dimensione globale.
Si tratta di un’opzione potenzialmente utile per ridurre il volume di informazioni da raccogliere, ma anche di una delle aree che potrebbe creare maggiori difficoltà operative. Le imprese dovranno infatti dimostrare di essere in grado di individuare in maniera completa e accurata gli impatti riconducibili all’Unione europea. Non è un passaggio banale per gruppi caratterizzati da catene di fornitura, strutture produttive e mercati distribuiti in più giurisdizioni.
Il crocevia della compliance
Per le società non UE che rientrano nel perimetro della CSRD non esisterà un’unica strada per adempiere agli obblighi di reporting.
La prima possibilità è la predisposizione volontaria di un report di sostenibilità consolidato in conformità agli ESRS. In questo caso, la capogruppo extra-europea applicarebbe al proprio intero gruppo il sistema di rendicontazione previsto dagli standard europei, compresa la valutazione secondo il principio della doppia materialità. Si tratta quindi di un percorso più ampio rispetto all’ESRS-40a, ma consentirebbe di evitare una duplicazione degli oneri per le controllate europee autonomamente soggette a obbligo di rendicontazione secondo CSRD. Queste ultime potrebbero infatti essere esentate dalla predisposizione di una propria dichiarazione di sostenibilità, facendo confluire le informazioni nella rendicontazione consolidata del gruppo.
La seconda opzione consiste nell’applicare il nuovo ESRS-40a, lo standard specificamente pensato per i gruppi non europei. In questo caso, la rendicontazione si focalizza sugli impatti materiali dell’intero gruppo su persone e ambiente, secondo un perimetro più circoscritto rispetto a quello previsto dagli ESRS applicabili alle imprese europee. L’applicazione dell’ESRS-40a, tuttavia, non eliminerebbe gli eventuali obblighi di reporting delle controllate europee; le società del gruppo che, considerate individualmente, rientrano nel perimetro applicativo della CSRD continuerebbero infatti a dover predisporre la propria dichiarazione di sostenibilità.
La terza possibilità è invece quella di utilizzare un framework di rendicontazione considerato equivalente agli ESRS. Si tratta di una soluzione che consentirebbe al gruppo di utilizzare uno standard alternativo, purché riconosciuto come equivalente dalla normativa europea. Al momento, però, questa strada rimane ancora teorica, poichè, come precisa KPMG, non è stato ancora identificato alcun framework equivalente.
La scelta della soluzione più efficiente dipenderà quindi non soltanto dagli ESRS-40a, ma dalla strategia complessiva di reporting del gruppo, dagli obblighi presenti nelle diverse giurisdizioni e dalle aspettative degli investitori.
“Un aspetto fondamentale riguarda il modo in cui le proposte potrebbero integrarsi con gli attuali framework di rendicontazione della sostenibilità”, sottolinea Jan A. Müller, Partner &Audit, KPMG Germania. “Il risultato più efficace sarebbe quello di soddisfare le esigenze del mercato in termini di trasparenza, evitare duplicazioni e consentire alle aziende di rendicontare una sola volta, rispondendo alle esigenze di molteplici stakeholder”.
Chi dovrà materialmente redigere il report
Un ulteriore aspetto riguarda la responsabilità operativa della rendicontazione. Il report ESRS-40a potrà essere predisposto dalla controllata o dalla succursale europea che soddisfa le soglie previste oppure direttamente dalla capogruppo non UE.
La responsabilità della pubblicazione, tuttavia, continuerà a ricadere sulla controllata o sulla succursale europea soggetta all’obbligo, indipendentemente da chi abbia materialmente predisposto il documento. Se le informazioni necessarie non saranno messe a disposizione dalla capogruppo non UE, la società europea dovrà rendicontare le informazioni disponibili e indicare quelle che non è stato possibile ottenere. Anche l’assurance assume quindi un ruolo rilevante: la relazione di sostenibilità prevista dalla CSRD sarà infatti soggetta a limited assurance.
Per i gruppi internazionali sarà quindi necessario intervenire sui sistemi di raccolta dei dati, sui flussi informativi tra capogruppo e controllate, sulla governance della rendicontazione e sulla capacità di applicare criteri omogenei a operazioni distribuite in più Paesi.
Consultazione fino al 31 ottobre
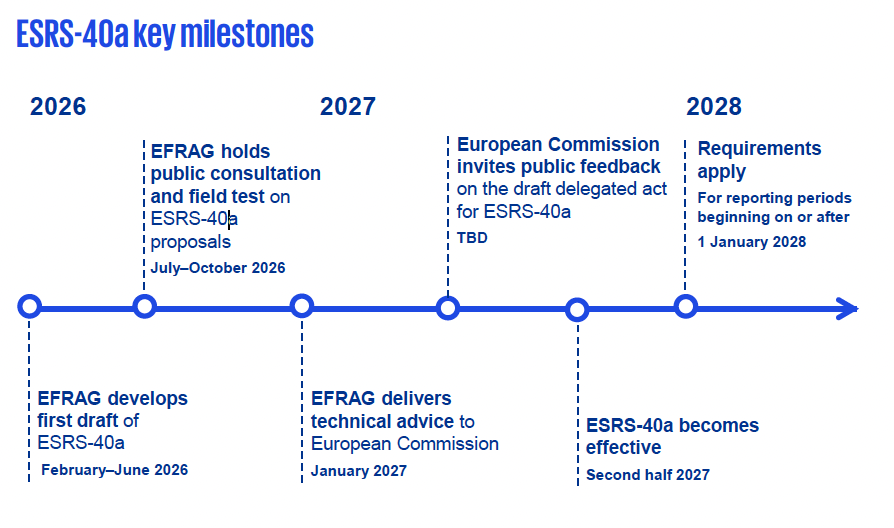
La consultazione pubblica sulle proposte ESRS-40a resterà aperta fino al 31 ottobre 2026. EFRAG dovrebbe successivamente elaborare il proprio parere tecnico per la Commissione europea, previsto per gennaio 2027. L’entrata in vigore degli standard è indicata per la seconda metà del 2027, mentre i requisiti si applicheranno ai periodi di rendicontazione che iniziano dal 1° gennaio 2028, con le prime relazioni attese già nel 2029.
In definitiva, gli ESRS-40a segnano un nuovo passo verso un sistema europeo di rendicontazione capace di coinvolgere anche i grandi gruppi extra-UE e di portare al centro gli impatti su persone e ambiente. Una scelta che rafforza la trasparenza del mercato europeo e avvicina le regole di sostenibilità alle dimensioni ormai globali delle imprese.