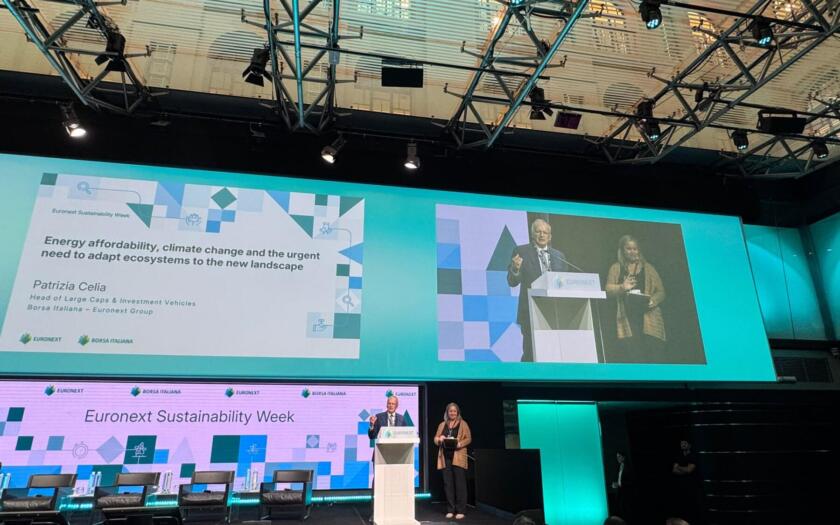
Il 17 settembre, a Palazzo Mezzanotte a Milano, la sessione mattutina della Euronext Sustainability Week 2026 ha riunito imprese, investitori e istituzioni. Il confronto ha messo al centro il contributo della sostenibilità alla crescita, mentre le tensioni geopolitiche e l’aggravarsi della crisi climatica modificano le priorità economiche.
Come conciliare competitività, crescita e resilienza in uno scenario segnato dal cambiamento climatico e dalle tensioni geopolitiche? È la domanda al centro della sessione mattutina del 17 settembre della Euronext Sustainability Week, la settimana di incontri dedicata alla finanza sostenibile, in programma dal 14 al 18 settembre. A Palazzo Mezzanotte, a Milano, rappresentanti delle istituzioni, del mondo finanziario e delle imprese hanno affrontato questo ampio interrogativo soffermandosi su questioni concrete, dalla transizione energetica al divario nell’adattamento ai cambiamenti climatici, fino alla filiera nucleare e all’intelligenza artificiale.
Il business case della sostenibilità passa anche dagli investimenti privati
A fare gli onori di casa è stata Claudia Parzani, presidente di Borsa Italiana, che ha ricordato come l’iniziativa, nata undici anni fa, sia diventata nel tempo uno spazio di confronto tra imprese, investitori e istituzioni. “La sostenibilità non è un vincolo alla crescita. È il modo più intelligente e lungimirante per costruirla”, ha affermato, sottolineando il legame con la capacità delle aziende di innovare, rafforzarsi e attrarre talenti. “Nessuna impresa può farcela da sola. La vera forza di questa settimana è la comunità che abbiamo costruito: aziende, investitori e istituzioni uniti da una responsabilità condivisa”.
Gregorio De Felice, Chief Economist di Intesa Sanpaolo, ha invitato a considerare la sostenibilità come una priorità economica urgente e un’opportunità di investimento, anziché come un costo o un imperativo morale. La nuova fase, ha spiegato, richiederà risorse per decarbonizzare i sistemi produttivi, rendere resilienti le catene di approvvigionamento e adattare infrastrutture, città e sistemi idrici agli impatti del cambiamento climatico Investimenti che non potranno essere sostenuti soltanto dalle banche e dalla spesa pubblica, ma dovranno coinvolgere maggiormente i mercati dei capitali e gli investitori privati. “Le economie che avranno successo cresceranno più rapidamente di quelle che rimarranno indietro”, ha affermato. “La sfida principale non è investire di più, ma investire insieme. E dobbiamo affrontarla non nei prossimi anni, ma domani”.
Gilberto Pichetto Fratin, ministro dell’Ambiente e della Sicurezza energetica, ha affidato il proprio intervento a un videomessaggio. Il ministro ha richiamato la necessità di contenere i costi dell’energia e prepararsi a una domanda destinata a crescere, anche per effetto dei data center e dell’intelligenza artificiale. Accanto allo sviluppo delle rinnovabili, ha ribadito il sostegno del governo al nuovo nucleare, basato su piccoli reattori modulari (SMR) e reattori modulari avanzati (AMR). Ha ricordato inoltre i 9,3 miliardi di euro del Piano sociale per il clima e le 361 azioni previste dal Piano nazionale di adattamento ai cambiamenti climatici. “Non può esserci transizione se qualcuno viene lasciato indietro”, ha sottolineato.
La transizione energetica cerca un nuovo equilibrio
Il confronto è proseguito con il panel moderato da Patrizia Celia, Head of Large Caps & Investment Vehicles di Borsa Italiana, dedicato alla transizione energetica in una fase di forti tensioni geopolitiche. Dal punto di vista degli investitori, Francesco Sandrini, Global Head of Multi Asset e CIO Italy di Amundi SGR, ha evidenziato come le traiettorie cambino profondamente da una regione all’altra. La Cina continua a utilizzare grandi quantità di carbone, ma investe contemporaneamente nelle rinnovabili e nel nucleare; negli Stati Uniti la crescita dei data center sta mettendo sotto pressione reti elettriche rimaste a lungo sottodimensionate; in Europa, invece, gli obiettivi comuni si scontrano con sistemi energetici nazionali molto frammentati. Proprio questa frammentazione, secondo Sandrini, può creare opportunità di investimento soprattutto nelle reti, ancora insufficienti a sostenere la crescita della produzione rinnovabile.
Jon Rigby, Head of Investor Relations and Strategic Analysis di Eni, ha sottolineato la difficoltà di programmare investimenti che richiedono molti anni in assenza di obiettivi e regole stabili. Dopo una fase dominata da aspettative molto ambiziose sulla decarbonizzazione, la guerra tra Russia e Ucraina ha riportato in primo piano sicurezza e accessibilità dell’energia. Per Eni, il percorso richiede sia di ridurre le emissioni del sistema esistente, intervenendo per esempio sul metano e sul flaring, sia di sviluppare progressivamente rinnovabili, biocarburanti, cattura e stoccaggio della CO2 e fusione nucleare. “Siamo contemporaneamente in una fase di transizione e di espansione”, ha spiegato Rigby: la domanda di energia continuerà infatti a crescere, rendendo irrealistica una sostituzione immediata delle fonti attuali.
La sicurezza degli approvvigionamenti è una priorità anche secondo Luca Passa, CFO di Snam. Dopo l’invasione russa dell’Ucraina, il gruppo ha raddoppiato la capacità di rigassificazione in Italia e sta potenziando il trasporto di gas dal Sud verso le aree settentrionali, dove si concentra gran parte dei consumi industriali. Nel medio e lungo periodo, la strategia punta invece sulla cattura e lo stoccaggio della CO2, sul biometano e su una rete dedicata all’idrogeno. Snam prevede investimenti per 14 miliardi di euro nei prossimi cinque anni e almeno altrettanti nei cinque successivi. Per finanziarli ricorre sia ai green bond sia ai sustainability-linked bond, ma Passa chiede maggiore stabilità normativa: “Più le regole cambiano, più diventa difficile per gli investitori valutare gli emittenti e per le aziende scegliere gli strumenti adatti”.
Rahul Ghosh, Managing Director e Global Head of Sustainable Finance & Emerging Markets di Moody’s Ratings, ha parlato di una nuova “era della transizione pragmatica”. Paesi e regioni stanno costruendo percorsi differenti sulla base delle proprie condizioni economiche, energetiche e sociali, mentre il mercato delle obbligazioni sostenibili mostra capacità di tenuta. Nell’ultimo trimestre, ha ricordato, le emissioni di green bond, trainate dall’Europa, hanno raggiunto un livello record. Questo non significa, però, che qualsiasi investimento verde migliori automaticamente il profilo finanziario di un’impresa. Moody’s ha individuato 16 settori, con circa 5.200 miliardi di dollari di debito valutato dall’agenzia, particolarmente esposti ai rischi della transizione. Per valutare questa esposizione, le emissioni non bastano: occorre considerare anche il mix di prodotti e attività, i piani di investimento, l’esposizione al prezzo della CO2 e le capacità manageriali.
Colmare il divario nell’adattamento al cambiamento climatico
Dalla mitigazione all’adattamento. Il panel moderato da Fabrizio Testa, CEO e General Manager di Borsa Italiana, ha approfondito che cosa manca ancora a imprese e società finanziarie per prepararsi agli impatti fisici dei cambiamenti climatici.
Lucia Silva, Chief Sustainability Officer di Assicurazioni Generali, ha sottolineato il ruolo del settore assicurativo nel preservare la capacità di famiglie e imprese di assorbire gli effetti degli eventi estremi. “Ciò che non è assicurabile non è bancabile né investibile“, ha affermato. L’adattamento, secondo Silva, ha anche una forte dimensione sociale, perché le persone più vulnerabili dispongono di minori risorse per proteggersi e riprendersi. Per questo le compagnie stanno ampliando il proprio ruolo: oltre alle coperture assicurative, offrono informazioni sui rischi, strumenti di prevenzione e supporto per una ricostruzione più resiliente. Il divario resta evidente soprattutto tra le piccole e medie imprese: da un’indagine condotta da Generali con l’Università Bocconi su oltre mille PMI europee emerge che il 55% è consapevole dei rischi climatici, ma soltanto il 40% dispone di una copertura assicurativa.
Anche la pianificazione aziendale sta avanzando, ma non abbastanza, ha spiegato Beth Burks, Sustainable Finance Market Engagement Lead di S&P Global Ratings. Su oltre 9mila società quotate analizzate a livello globale, circa la metà pubblica oggi un piano di adattamento, contro una su cinque nel 2022. La diffusione è maggiore nell’area Asia-Pacifico, mentre in Nord America riguarda circa il 25% delle imprese. La presenza di un piano, tuttavia, non ne garantisce la qualità. S&P valuta in particolare tre elementi: i costi previsti, le priorità di intervento e gli indicatori utilizzati per misurare i progressi. Proprio quest’ultimo aspetto è ancora quasi sempre assente. Anche la finanza sostenibile dedica poco spazio al tema: soltanto un framework su cinque tra quelli esaminati da S&P comprende una categoria di progetti destinata all’adattamento.
Daniele Strippoli, EMEA Lead – Nature & Water Advisory di ERM, ha individuato tre ostacoli principali. Il primo è la dimensione locale dell’adattamento, che richiede soluzioni diverse a seconda dei territori e degli ecosistemi. Il secondo è il numero di soggetti coinvolti lungo le catene del valore. Il terzo è la distanza tra l’orizzonte temporale dei piani industriali e quello dei rischi climatici. “Adattarsi non significa soltanto identificare i rischi, ma capire come proteggere e creare valore per l’impresa”, ha osservato. Nell’agroalimentare, per esempio, le aziende chiedono ai fornitori di adottare pratiche di agricoltura rigenerativa, ma gli agricoltori spesso non dispongono delle risorse necessarie. Servono quindi strumenti finanziari capaci di distribuire investimenti e benefici lungo l’intera filiera.
L’Italia ha ancora una filiera nucleare che lavora all’estero
Il confronto sulla transizione energetica si è quindi spostato sul possibile ritorno del nucleare in Italia e sulle condizioni necessarie per renderlo sostenibile dal punto di vista economico e industriale. Il panel, moderato da Fabrizio Testa, CEO e General Manager di Borsa Italiana, ha messo a fuoco il contributo che questa fonte potrebbe offrire alla sicurezza energetica e le opportunità per una filiera italiana che, pur in assenza di un mercato interno, ha continuato a lavorare sui principali progetti internazionali.
Collegato da remoto, Luca Mastrantonio, CEO di Nuclitalia, ha sostenuto che gli obiettivi italiani di decarbonizzazione difficilmente potranno essere raggiunti con le sole rinnovabili. Secondo le analisi condotte dalla società, l’introduzione di una quota di nucleare contribuirebbe a sostenere una maggiore penetrazione delle fonti rinnovabili e a stabilizzare i costi del sistema elettrico. La scelta avrebbe anche una dimensione industriale: l’Italia dispone già di competenze e aziende attive nei principali progetti internazionali, che potrebbero beneficiare della nascita di un mercato interno.
La filiera ha resistito per quarant’anni senza un mercato nazionale, ha ricordato Roberto Adinolfi, CEO di Ansaldo Nucleare. Più di cento imprese italiane lavorano oggi su progetti esteri: la stessa Ansaldo Nucleare ha svolto fuori dall’Italia circa l’85% delle proprie attività negli ultimi quattro decenni. Le aziende italiane partecipano anche allo sviluppo di reattori di quarta generazione e della fusione nucleare: nel progetto ITER, in Francia, i fornitori italiani hanno ottenuto commesse per oltre 1,5 miliardi di euro. Per recuperare competitività, secondo Adinolfi, la priorità è passare dai singoli progetti a tecnologie standardizzate, replicabili in più Paesi europei e costruite per quanto possibile in fabbrica attraverso componenti modulari.
Paolo Cerioli, Chief Innovation & Information Technology Officer di Fincantieri, ha portato il confronto sul nucleare navale. La propulsione nucleare potrebbe garantire alle navi continuità di funzionamento, maggiore autonomia tra un rifornimento e l’altro e assenza di emissioni locali di CO2 durante l’esercizio. Il suo sviluppo richiederebbe investimenti, regole e competenze specifiche, ma potrebbe offrire anche un’opportunità industriale all’Europa. Negli ultimi decenni gran parte della produzione delle navi cargo si è spostata verso Cina e Corea del Sud; le maggiori complessità ingegneristiche delle unità a propulsione nucleare potrebbero favorire il ritorno in Europa di alcune attività ad alto valore aggiunto.
A finanziare questa espansione dovrebbero contribuire banche e mercati dei capitali. Massimo Catizone, Global Head of ESG Advisory di UniCredit, ha sottolineato che la costruzione di un reattore richiede tempi lunghi e coinvolge investitori diversi a seconda della fase raggiunta dal progetto. Il sistema finanziario può contribuire a distribuire i rischi tra settore pubblico e privato, attirare capitali e favorire lo sviluppo di una filiera europea integrata. “Le banche e i mercati dei capitali devono agire da facilitatori”, ha affermato. Per le imprese italiane, questo significa anche aumentare la scala attraverso partnership, acquisizioni o quotazioni. Catizone ha inoltre ricordato che i piccoli reattori modulari potrebbero essere utilizzati non soltanto per alimentare data center, ma anche per produrre calore e raffrescamento o servire comunità energetiche.
L’Europa può giocarsi la partita dell’intelligenza artificiale industriale
Dall’energia il confronto si è spostato su una delle tecnologie destinate ad accrescerne maggiormente la domanda: l’intelligenza artificiale. Claudia Parzani, presidente di Borsa Italiana, ha moderato il confronto tra Giovanni Sandri, Head of Southern Europe di BlackRock, e Marco Allegretti, Senior Partner dell’Artificial Intelligence Fund di CDP Venture Capital SGR.
Sandri si è detto “cautamente ottimista” sulle prospettive dell’AI. La società considera questa tecnologia una delle grandi tendenze capaci di modificare economie, industrie e scelte di investimento, insieme ai cambiamenti demografici, alla frammentazione geopolitica e alla transizione energetica. Nei prossimi cinque anni, ha riferito Sandri, BlackRock prevede che l’ecosistema dell’AI possa mobilitare tra 7mila e 9mila miliardi di dollari di capitali privati. Gli investimenti riguarderanno software e modelli, ma anche data center, reti e impianti necessari a fornire l’energia richiesta.
L’Europa ha ormai poche possibilità di competere con Stati Uniti e Cina nello sviluppo dei grandi modelli linguistici, secondo Sandri, ma può ancora ritagliarsi un ruolo nell’AI specializzata, applicata ai settori in cui dispone già di competenze industriali e dati di qualità. Il limite principale resta la capacità di portare le innovazioni su una scala più ampia. “L’Europa è molto forte nell’innovazione e nella creatività. Quello che ci manca è la capacità di far crescere queste innovazioni”, ha osservato. Questo richiede progetti più grandi, minore frammentazione e maggiori capitali per consentire alle startup di trasformarsi in imprese mature.
Su questa direzione si è concentrato anche Marco Allegretti. L’Artificial Intelligence Fund di CDP Venture Capital SGR investe su tre livelli: le infrastrutture necessarie al funzionamento dell’AI, le applicazioni rivolte a specifici comparti industriali e la cosiddetta AI fisica, che comprende robotica e sistemi autonomi. In Italia, ha spiegato, la presenza di un’industria manifatturiera sviluppata offre alle startup ambienti reali nei quali sperimentare le proprie tecnologie. È il caso, ad esempio, dei robot destinati a svolgere negli stabilimenti attività faticose o pericolose. Per Allegretti, l’Europa deve puntare proprio sulle applicazioni industriali e rafforzare la propria autonomia nelle componenti più critiche, come semiconduttori e materie prime.
Accanto alle opportunità resta il tema della responsabilità. Sandri ha spiegato che BlackRock sta adottando un modello di governance basato su un principio preciso: la decisione finale deve restare affidata a una persona. La crescente affidabilità percepita degli strumenti può infatti indurre chi li utilizza ad accettarne i risultati senza verificarli. “Non diventate pigri”, ha avvertito. “La responsabilità della decisione finale resta vostra”.
Cucinelli: custodire l’intelligenza umana nell’era dell’AI
A chiudere la mattinata è stato l’intervento dal tono ispirazionale di Brunello Cucinelli, Executive Chairman e Creative Director dell’omonima casa di moda. L’imprenditore umbro ha proposto una concezione ampia della sostenibilità, intesa come un modo di “vivere secondo natura” e mantenere un rapporto equilibrato con le persone, il lavoro e la tecnologia. Alla dimensione ambientale ha affiancato quella umana che riguarda la dignità, la retribuzione e le condizioni di chi lavora, quella tecnologica che richiede il diritto a non essere sempre connessi, e quella morale fondata sul rispetto degli altri.
Dopo il panel dedicato all’intelligenza artificiale, Cucinelli ha invitato a guardare alla nuova tecnologia con fiducia, senza rinunciare alle qualità propriamente umane. “Possiamo certamente considerare l’intelligenza artificiale un dono dell’universo. Ma potrebbe anche sottrarci una parte dell’anima che abbiamo ricevuto”, ha affermato. Il progresso, nella sua visione, nasce dall’incontro tra ragione e creatività, mentre agli adulti spetta il compito di trasmettere speranza anziché paura alle nuove generazioni.
Cucinelli ha richiamato anche il valore del lavoro artigiano e di una crescita che coinvolga l’intera comunità. Ricordando la quotazione della sua azienda proprio a Palazzo Mezzanotte, ha difeso la scelta di puntare su uno sviluppo più graduale, da lui definito “crescita garbata“, capace di rispettare persone e territori. Il messaggio finale è stato rivolto soprattutto ai più giovani: “Che valore può avere per l’essere umano una vita senza un sogno?”.