La transizione entra nel vivo: la necessità, per aziende ed enti pubblici, di finanziare la trasformazione verso un’economia a basse emissioni e più resiliente sta accelerando gli investimenti e sostenendo la crescita del mercato delle obbligazioni sostenibili, con i green bond in primo piano. Per il 2026 Moody’s prevede che i volumi complessivi potrebbero raggiungere la soglia dei 1.000 miliardi di dollari.
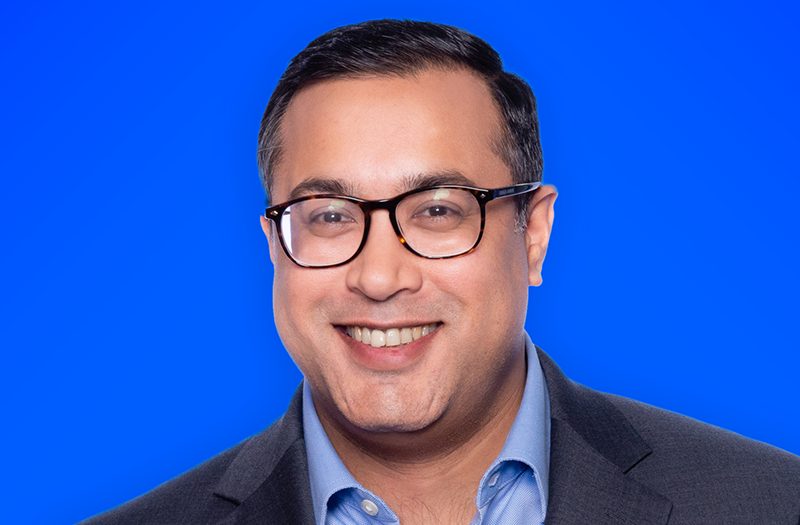
La transizione verso un’economia a basse emissioni di carbonio non è più soltanto una questione ambientale: sta diventando un fattore sempre più rilevante per il merito di credito. Secondo Moody’s Ratings, sono 16 i settori maggiormente esposti ai cambiamenti normativi, tecnologici e di mercato legati alla decarbonizzazione, per un totale di 5.200 miliardi di dollari di debito oggetto di rating, una cifra pari all’intera economia della Germania. Lo evidenzia in questa intervista a margine della Euronext Sustainability Week, di cui ESGnews è Media Partner, Rahul Ghosh, Global Head of Sustainable Finance and Emerging Markets di Moody’s Ratings.
Moody’s Ratings è l’agenzia di rating del gruppo Moody’s che valuta il merito creditizio di aziende, istituzioni finanziarie, enti pubblici e strumenti di debito, fornendo agli investitori analisi sui rischi che possono incidere sulla capacità di rimborso degli emittenti. Tra questi stanno assumendo una rilevanza finanziaria sempre maggiore, i rischi legati alla transizione energetica e agli eventi climatici estremi.
Nell’intervista, Ghosh analizza le prospettive del mercato delle obbligazioni sostenibili, che ha raggiunto circa 540 miliardi di dollari di emissioni nel primo semestre 2026, e il nuovo record dei green bond europei, sostenuti anche dall’introduzione dello standard EuGB. Il Global Head porta all’attenzione poi alcuni dei temi principali al centro del dibattito attuale, ovvero la qualità dei diversi strumenti di finanza sostenibile, il crescente interesse per blue bond e finanziamenti legati alle infrastrutture digitali e il ruolo che credibilità e concretezza dei piani di transizione stanno assumendo nelle valutazioni del rischio.
C’è un’urgenza crescente di decarbonizzare e rafforzare la resilienza dei nostri sistemi economici, energetici e sociali. In questo contesto, come dovremmo interpretare i risultati del vostro ultimo Global Sustainable Bond Outlook?
Il rischio legato alla transizione verso un’economia a basse emissioni di carbonio sta già producendo effetti concreti, e in alcuni casi dirompenti, sulla qualità del credito nei settori più esposti. In Moody’s abbiamo individuato 16 settori con 5.200 miliardi di dollari di debito oggetto di rating esposti ai cambiamenti normativi, tecnologici e di mercato legati alla transizione: un ammontare paragonabile alle dimensioni dell’economia tedesca.
A questo si aggiunge l’impatto degli eventi meteorologici estremi. L’aumento della loro frequenza sta facendo crescere le perdite non coperte da assicurazione e, di conseguenza, sta trasferendo una quota sempre maggiore del rischio di credito a famiglie e imprese e, in ultima istanza, ai governi sotto forma di costi per la ricostruzione post-disastro e misure di sostegno all’economia.Per questo la qualità e la credibilità dei piani con cui le aziende intendono affrontare la transizione e rafforzare la propria resilienza stanno diventando sempre più importanti. Lo stesso vale per la capacità di mobilitare gli investimenti e i capitali necessari a finanziare questi interventi.
È questa duplice esigenza, finanziare la transizione e rafforzare la resilienza, che sta contribuendo a spingere le emissioni di green bond verso nuovi record. Nel solo secondo trimestre del 2026 hanno raggiunto 193 miliardi di dollari.
A cosa si deve l’attuale lieve calo delle emissioni nel mercato delle obbligazioni sostenibili? Ritenete che si tratti di una fase temporanea, considerando la crescita registrata nel secondo trimestre del 2026?
Nel primo semestre del 2026, i volumi di obbligazioni etichettate sostenibili si sono attestati a circa 540 miliardi di dollari, segnando una lieve flessione rispetto allo stesso periodo del 2025.
Si tratta tuttavia di un calo fisiologico che non intacca la solida tendenza di fondo. Il comparto continua a dimostrare una notevole resilienza a dispetto di frammentazione politica, rischi geopolitici, tensioni commerciali e tassi di interesse elevati.
A fare da pilastro al mercato sono soprattutto gli emittenti storici dei bacini finanziari di riferimento, Europa inclusa, affiancati da una costante espansione verso nuove aree geografiche, diverse tipologie di strumenti e inediti temi di investimento.
Per la seconda metà dell’anno ci attendiamo un andamento stabile, con volumi complessivi che per il 2026 dovrebbero toccare la soglia dei 1.000 miliardi di dollari.
Nel mercato dei green bond, l’Europa mantiene la leadership, mentre le emissioni stanno diminuendo in altre regioni. A cosa potrebbe portare questa divergenza? E cosa ci dice sull’avanzamento della transizione a livello globale? Come si spiega, inoltre, la preferenza per i green bond rispetto alle altre categorie di obbligazioni sostenibili?
In Europa le emissioni di green bond etichettati hanno raggiunto un nuovo record nel primo semestre del 2026. Gli emittenti stanno aumentando i finanziamenti destinati alle tecnologie verdi e alla diversificazione delle fonti energetiche, anche in risposta alle crescenti tensioni geopolitiche.
Nei primi sei mesi dell’anno sono stati emessi green bond per 228,3 miliardi di dollari, il 30,5% in più rispetto allo stesso periodo del 2025. Tra i principali fattori che hanno sostenuto questa crescita c’è l’introduzione dello standard europeo per i green bond, gli EuGB.
Nel secondo trimestre del 2026, gli EuGB hanno rappresentato il 14,7% delle emissioni europee etichettate green bond, oltre il doppio rispetto al 7,2% registrato nel 2025. È un segnale che lo standard regolamentato sta guadagnando spazio tra gli emittenti.
Ci aspettiamo che il mercato continui a crescere e a diversificarsi, sia a livello geografico sia settoriale, man mano che gli operatori acquisiranno maggiore familiarità con lo standard e aumenterà la chiarezza sul quadro normativo.
L’Europa resta l’unica area ad aver introdotto uno standard regolamentare specifico per i green bond, ma anche altri mercati stanno costruendo infrastrutture per sostenere lo sviluppo della finanza sostenibile nel lungo periodo. È il caso, tra gli altri, di Australia, Giappone e Hong Kong SAR, che stanno lavorando su tassonomie nazionali, roadmap settoriali per la decarbonizzazione, emissioni di obbligazioni sovrane e sistemi di informativa sulla sostenibilità.
Dalle vostre second-party opinions emerge un altro dato interessante: in media, le strutture basate sull’utilizzo dei proventi presentano una qualità superiore rispetto alle strutture sustainability-linked. Come interpretate questa differenza?
Dal quarto trimestre del 2022 abbiamo emesso oltre 600 second-party opinions (sia pubbliche sia private) su un’ampia gamma di settori, mercati e strutture finanziarie innovative. Circa l’83% degli strumenti basati sull’utilizzo dei proventi (use-of-proceeds) ha conquistato i nostri giudizi di sostenibilità più alti (SQS1 “eccellente” o SQS2 “molto buono”), contro il 62% delle strutture sustainability-linked.
Ciò riflette il crescente impiego di tassonomie e standard ampiamente riconosciuti dal mercato nei framework use-of-proceeds, mentre gli strumenti sustainability-linked risentono di una certa disomogeneità nella fissazione di target sufficientemente ambiziosi e rilevanti.
Ci aspettiamo comunque che la qualità di queste ultime sia destinata a crescere nel tempo con obiettivi più rigorosi, pur in presenza di volumi di mercato potenzialmente più contenuti.
Quali sono le vostre aspettative per il mercato delle obbligazioni sostenibili nei prossimi mesi?
Le prospettive per le emissioni labelled restano costruttive. Governi, banche e aziende continuano a investire nella transizione energetica, nella diversificazione delle fonti e nel rafforzamento della resilienza degli asset.
Tra i trend in forte ascesa spicca il finanziamento tramite debito labelled delle infrastrutture digitali, in primis i data center. In questo comparto la vera sfida non è reperire capitali, data la forte domanda degli investitori, quanto garantire l’accesso costante a risorse critiche come energia e acqua.
Di conseguenza, continueranno verosimilmente a risultare attrattivi per banche e investitori quegli operatori capaci di adottare standard d’eccellenza: dall’efficienza idrica ed energetica all’approvvigionamento da fonti rinnovabili, fino alla bioedilizia e a una gestione responsabile dei rifiuti elettronici.
Blue bond e social bond hanno mostrato segnali interessanti di crescita. Possono rappresentare nuove aree di sviluppo per il mercato della finanza sostenibile?
I blue bond stanno registrando una crescita particolarmente significativa. Già nel primo semestre del 2026 le emissioni hanno ampiamente superato il totale dell’intero 2025, avvicinandosi al precedente record annuale del mercato.
Oggi rappresentano ancora una quota relativamente piccola del mercato complessivo della finanza sostenibile, ma la forte crescita registrata quest’anno conferma le nostre aspettative positive per il segmento.
L’affidabilità delle risorse idriche sta diventando un fattore sempre più determinante per la resilienza economica nelle regioni caratterizzate da una domanda crescente e da una disponibilità disomogenea. La qualità delle infrastrutture, l’efficacia della governance e la flessibilità finanziaria possono ridurre la vulnerabilità derivante da un’elevata esposizione strutturale allo stress idrico.
Come valuta Moody’s Ratings i rischi e le implicazioni sul merito creditizio legati alla transizione energetica e ai rischi fisici del cambiamento climatico?
La frammentazione delle normative a livello globale può aumentare gli ostacoli operativi per le entità che operano in più aree geografiche e accrescere l’incertezza sugli investimenti, sia in settori ad alta intensità di carbonio sia nelle tecnologie pulite. In questo scenario, la pianificazione strategica di medio periodo e la capacità di gestire proattivamente i rischi legati a una transizione rapida o disordinata stanno assumendo un’importanza sempre maggiore per il merito di credito.
Ora che i piani di transizione stanno entrando nella fase operativa, sono sempre più le azioni concrete e misurabili, piuttosto che le sole dichiarazioni d’intento a determinare le differenze nell’esposizione di un’azienda al rischio di transizione legato al carbonio.
Moody’s Ratings supporta gli operatori a comprendere l’impatto della transizione energetica valutando l’impatto creditizio dell’esposizione ai rischi di transizione, nonché la qualità dei finanziamenti green e sostenibili sottostanti destinati ad affrontare queste sfide.