

L’ESMA pubblica le prime evidenze sui bilanci 2024 di 91 aziende quotate e redatti secondo la CSRD: i progressi sono incoraggianti, ma le disclosure ancora troppo generiche.
La rendicontazione di sostenibilità delle aziende europee sta compiendo passi significativi verso una maggiore qualità e comparabilità, ma per realizzare appieno l’obiettivo degli standard ESRS, ovvero fornire informazioni utili, verificabili e realmente materiali, servirà un ulteriore sforzo congiunto di imprese, revisori e autorità di vigilanza. Lo dichiara l’ESMA (European Securities and Markets Authority) in un rapporto in cui analizza come le società europee hanno applicato gli European Sustainability Reporting Standards (ESRS Set 1) nelle loro rendicontazioni di sostenibilità relative all’esercizio 2024.
Il documento, intitolato Materiality matters (!): Results of a fact-finding exercise on 2024 corporate reporting practices under European Sustainability Reporting Standards (Set 1), offre una fotografia dettagliata dello stato dell’arte dell’informativa ESG in Europa, focalizzandosi in particolare sul processo di valutazione della doppia materialità.
L’ ESMA ha analizzato un campione di 91 emittenti quotati in 23 Stati membri UE: circa due terzi obbligati alla rendicontazione secondo gli ESRS e il restante terzo che ha scelto di applicarli volontariamente, anche in assenza di recepimento nazionale della direttiva.
L’obiettivo dell’esercizio dell’autorità di vigilanza europea era valutare la qualità e la chiarezza delle informazioni fornite in tema di materialità e individuare aree di miglioramento e possibili semplificazioni future del quadro normativo.
Risultati dell’analisi ESMA – Processo di valutazione della materialità
Dall’analisi emerge che circa il 61,7% degli emittenti ha soddisfatto l’obiettivo della disclosure prevista dal requisito IRO-1, fornendo una spiegazione adeguata del proprio processo di valutazione della materialità. L80% ha descritto le soglie o i criteri di materialità adottati, mentre il 70% ha illustrato le fonti di dati e il coinvolgimento degli stakeholder.
Tuttavia, ESMA segnala la presenza di molte disclosure boilerplate, cioè descrizioni generiche e ripetitive, che non spiegano nel concreto come l’impresa abbia applicato i concetti di materialità nel proprio contesto. Solo per il 72,5% degli emittenti è risultato chiaro che la valutazione considerava gli impatti lordi (gross impacts), come richiesto dagli ESRS.
Descrizione di impatti, rischi e opportunità (IRO)
Quasi il 90% delle imprese ha fornito una descrizione degli IRO (Impacts, Risks, Opportunities) materiali, ovvero gli aspetti di sostenibilità che possono avere un effetto rilevante sull’impresa o che l’impresa può influenzare. Per il resto degli emittenti le divulgazioni sono state ritenute incomplete, sia perché mancava la descrizione di uno o più IRO materiali, sia perché risultava poco chiara. In particolare, in un numero limitato di casi era assente o considerata insufficiente la descrizione di dove, nel modello di business dell’emittente, nelle proprie operazioni o nella catena del valore, l’IRO fosse concentrato.
In linea con altri studi recenti condotti su una popolazione più ampia di emittenti, i temi di sostenibilità più coperti sono stati il cambiamento climatico (E1), la forza lavoro propria (S1) e la condotta aziendale (G1). Tutti gli emittenti del campione hanno divulgato almeno un IRO relativo al tema Cambiamento climatico o a uno dei suoi tre sotto-temi correlati. Meno del 40% ha invece definito obiettivi (targets) per tutti i temi materiali identificati.
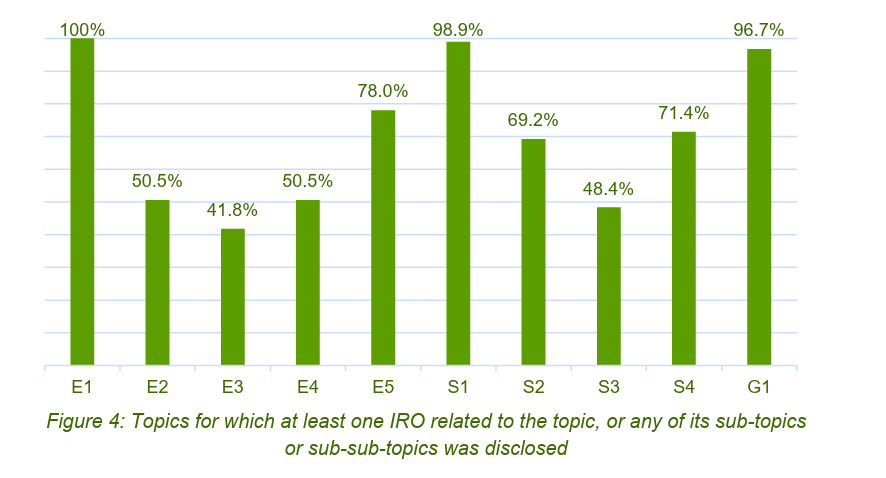
Al contrario, solo il 54% ha illustrato in modo adeguato i temi ritenuti non materiali, mentre oltre il 27% non ha fornito alcuna informazione. Per il restante 18,5%, esempi di divulgazione parziale erano legati a limitazioni di ambito (per esempio, assenza di informazioni sulla valutazione degli impatti nella catena del valore), copertura parziale (trattando solo impatti o rischi e opportunità) o mancanza di informazioni sulla metodologia (per esempio, strumenti, screening di attività e asset). In alcuni casi, le divulgazioni relative a interi temi non materiali sono state omesse (come per Biodiversità ed Ecosistemi – E4), mentre erano presenti per altri temi non materiali.
Trasparenza e tabelle di mappatura
L’89% degli emittenti ha incluso una tabella di riferimento che collega i requisiti ESRS alle sezioni del bilancio di sostenibilità. Oltre l’85% ha fornito anche un elenco dei datapoints derivanti da altra normativa UE, con il 70% che ha chiarito se tali punti fossero materiali o meno e dove fossero collocati nel report.
Assicurazione e verifiche indipendenti
La quasi totalità dei bilanci è stata sottoposta a limited assurance da parte di revisori indipendenti, con solo due opinioni qualificate. In alcuni casi, anche senza opinione qualificata, gli auditor hanno inserito una “emphasis of matter” per richiamare l’attenzione sul processo di materialità.
Le raccomandazioni dell’ESMA
Per ESMA, il quadro complessivo è dunque incoraggiante ma lascia spazio a miglioramenti. Il primo anno di applicazione degli ESRS dimostra che molte imprese hanno strutturato processi di valutazione della materialità coerenti, ma la qualità narrativa e la profondità delle analisi restano variabili.
In particolare, l’autorità invita le imprese a:
- evitare descrizioni standardizzate e fornire spiegazioni specifiche e contestualizzate delle proprie scelte;
- mappare chiaramente gli IRO rispetto alle materie di sostenibilità definite dagli ESRS (ESRS 1 AR16);
- dichiarare in modo trasparente politiche, azioni, obiettivi e metriche per ciascun tema materiale;
- migliorare la leggibilità e navigabilità delle dichiarazioni di sostenibilità, ad esempio con tabelle di collegamento o hyperlink interni.
Il rapporto ESMA contribuirà a orientare sia le priorità di vigilanza 2025, sia la revisione tecnica degli ESRS in corso da parte di EFRAG e della Commissione europea. In particolare, i risultati dell’indagine serviranno a “semplificare le richieste informative mantenendo alti gli standard qualitativi” si legge nel documento.
Per le imprese europee, e italiane in particolare, il messaggio è chiaro: occorre alzare l’asticella della trasparenza già dai prossimi bilanci, integrando:
- spiegazioni dettagliate sulle soglie e criteri di materialità adottati;
- trasparenza su eventuali limitazioni nel perimetro (es. catena del valore) o sull’utilizzo di stime/proxy;
- mappatura esplicita degli IRO rispetto agli ESRS e connessione tra temi materiali, politiche, azioni, target e metriche;
- strutturazione della dichiarazione di sostenibilità in modo leggibile e “navigabile” (es. tabelle di riferimento, hyperlink, chiara segnalazione delle parti non-materiali).
Focus: cosa sono gli IRO (Impacts, Risks, Opportunities)
IRO è l’acronimo di “Impacts, Risks and Opportunities”, cioè Impatti, Rischi e Opportunità. È un concetto centrale negli European Sustainability Reporting Standards (ESRS) e nella Corporate Sustainability Reporting Directive (CSRD). Gli IRO rappresentano gli aspetti di sostenibilità che possono avere un effetto rilevante sull’impresa o che l’impresa può influenzare. Sono quindi il punto di partenza del processo di valutazione di doppia materialità (double materiality assessment), obbligatorio nei bilanci di sostenibilità redatti secondo gli ESRS.
Le tre componenti degli IRO
Le tre componenti sono gli impatti, i rischi e le opportunità.
- Impacts (impatti), sono gli effetti positivi o negativi, attuali o potenziali, che l’attività dell’impresa ha sull’ambiente e sulla società. Per esempio le emissioni di CO₂, l’impatto sulla biodiversità, le condizioni di lavoro nella supply chain, idiritti umani.
- Risks (rischi) sono i rischi finanziari o reputazionali che l’impresa subisce a causa di fattori ambientali o sociali.Esempi sono il rischio fisico legato al cambiamento climatico, il rischio di interruzioni nella catena di fornitura, il rischio normativo o legale.
- Opportunities (Opportunità), ovvero le possibilità di creare valore economico grazie a iniziative sostenibili o a nuovi trend. Ad esempio: innovazione nei prodotti “green”, accesso a nuovi mercati, finanziamenti sostenibili, efficienza energetica.
Il ruolo degli IRO nella doppia materialità
Nel framework degli ESRS, l’impresa deve:
- Identificare i propri IRO rilevanti;
- Valutarne la materialità secondo due dimensioni:
- Materialità d’impatto, ovvero quanto l’impresa impatta su persone e ambiente;
- Materialità finanziaria, ovvero quanto quei temi impattano la performance, il valore o la posizione finanziaria dell’impresa;
- Rendere pubblica la valutazione, spiegando il processo, i criteri usati, le fonti e gli stakeholder coinvolti (disclosure ESRS IRO-1);
- Disclose (cioè riportare) solo gli argomenti giudicati materiali, ma anche indicare chiaramente quali sono non-materiali e perché.
