
- Svolta significativa nella politica economica: Il Politburo cinese ha annunciato una serie di misure di allentamento della politica monetaria, tra cui tagli ai tassi di interesse e allentamento delle restrizioni del settore immobiliare, con l’obiettivo di stabilizzare l’economia e ravvivare il sentiment. Per quanto riguarda la politica fiscale, non è stato fatto un riferimento esplicito a un budget supplementare, ma i mercati rimangono ottimisti riguardo a possibili budget supplementari entro la fine di ottobre.
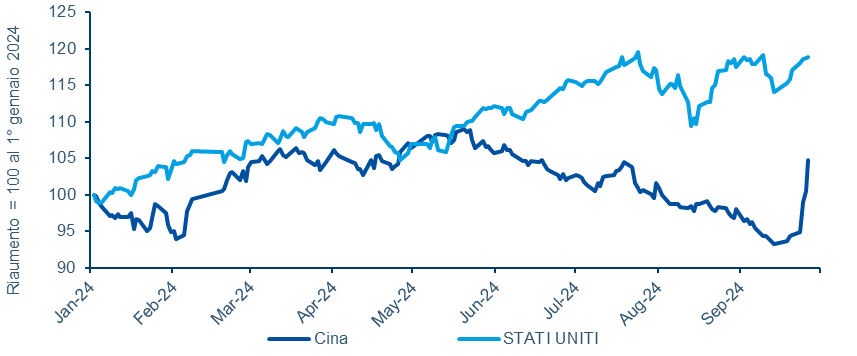
- Rimbalzo delle azioni cinesi: In seguito alle misure di stimolo monetario e di liquidità della Banca Popolare Cinese (PBoC), l’indice Shanghai Shenzhen CSI 300 ha registrato il più alto rally su base settimanale dal 2008, cancellando le perdite registrate da inizio anno e guadagnando il 7,9% da inizio 2024, grazie al miglioramento del sentiment di mercato.
- Una svolta più ottimistica sugli asset cinesi: I recenti cambiamenti di politica sono di supporto per le azioni cinesi, ma mentre l’allentamento monetario e le revisioni in ambito immobiliare possono stabilizzare il sentiment nel breve periodo, l’efficacia di queste misure nell’invertire le sfide in ambito economico dipenderà dall’introduzione di solide politiche fiscali orientate ai consumatori.
- View sulle azioni cinesi: Le azioni A-share nel mercato onshore e alcune azioni selezionate di Hong Kong sono pronte a beneficiare dei cambiamenti di politica, con rendimenti azionari interessanti rispetto ai rendimenti obbligazionari, in particolare nel settore dei beni di consumo e in quello finanziario, mentre si consiglia cautela per quanto riguarda i potenziali rischi tariffari e la necessità di un robusto stimolo fiscale.
Quali sono le principali misure annunciate e quali devono ancora arrivare?
L’ultima settimana di settembre ha visto un cambiamento di direzione nel pacchetto di politiche cinesi. Il Politburo cinese ha tenuto una riunione non programmata sulle politiche economiche, segnalando un chiaro e urgente cambiamento nelle posizioni di politica monetaria e sul settore immobiliare. Per quanto riguarda la politica monetaria, il Politburo ha chiesto tagli dei tassi che abbiano un “impatto” Ha modificato il linguaggio finora ambiguo riguardo al settore del real estate, sollecitando una stabilizzazione del mercato immobiliare. Sul fronte dell’offerta, ha promesso di effettuare controlli severi sulle nuove costruzioni, di aumentare i prestiti per i progetti cosiddetti “white list” e di sostenere la vendita di terreni inutilizzati. Sul fronte della domanda, ha chiesto di allentare ulteriormente le restrizioni per l’acquisto di abitazioni e infine di abbassare i tassi ipotecari esistenti misura già emanata dalla Banca Popolare Cinese all’inizio della settimana.
Per quanto riguarda la politica fiscale, non si è parlato esplicitamente di un budget supplementare, ma il Politburo ha ribadito il ricorso a titoli di stato a lunghissimo termine e a obbligazioni speciali locali. I mercati rimangono ottimisti per eventuali budget supplementari entro la fine di ottobre.
Le principali misure politiche annunciate:
- Il tasso Reverse Repo a 7 giorni (il nuovo tasso di riferimento) è stato ridotto all’1,5% dall’1,7%: un taglio maggiore di quanto ci aspettassimo e più consistente del precedente taglio di 10 punti base di luglio. Questo taglio farà scendere il Loan Prime Rate (LPR) di 20 pb, i tassi sui depositi di 25 pb e il tasso sulle Medium Term Lending Facility (MLF) di 30 pb;
- Il tasso sulla riserva obbligatoria (Reserve Requirement Rate – RRR) è stato tagliato di 50 pb, passando dal 7% ad una media ponderata del 6,6%. Il governatore Pan ha fornito una guidance chiara per il futuro: la PBoC quest’anno probabilmente taglierà nuovamente il RRR di 25-50 pb. Il taglio del RRR rilascerà 1.000 miliardi di RMB di liquidità nel sistema bancario;
- Guidare le banche ad abbassare i tassi ipotecari esistenti per adeguarli ai nuovi tassi ipotecari. La PBoC stima che ciò abbasserà i tassi ipotecari in media di 50 pb, riducendo i pagamenti sugli interessi per le famiglie per un valore complessivo di 150 miliardi di RMB. Le banche cinesi avranno bisogno di tempo per gestire le modifiche tecniche per 50 milioni di famiglie interessate dalle politiche;
- Abbassare il tasso minimo di acconto stabilito a livello nazionale per gli acquirenti di seconde case dal 25% al 15%, lo stesso livello per gli acquirenti di prime case, segnando la fine simbolica delle politiche che limitavano strettamente gli investitori speculativi.
In che modo l’annuncio dello stimolo ha influenzato il sentiment di mercato?
Le azioni cinesi hanno registrato un forte rimbalzo a seguito delle misure di stimolo monetario e di aumento della liquidità annunciate dalla PBoC e dell’impegno del Politburo a ripristinare la fiducia. Il sentiment è stato così forte che l’indice CSI 300 ha registrato il più alto rally settimanale dal 2008. Con questo movimento, il mercato azionario cinese ha annullato le perdite registrate da inizio anno, portando l’indice CSI 300 in territorio positivo con un +7,9% da inizio 2024.
A nostro avviso, tre politiche chiave hanno rafforzato il sentiment di mercato a breve termine:
1. Le agevolazioni sulla liquidità concesse dalla PBoC alle istituzioni finanziarie non bancarie (NBFI) per l’acquisto di azioni e alle società quotate per le operazioni di buyback, e l’approccio aggressivo del governatore Pan sull’entità delle misure future;
2. La posizione del Politburo sulla politica monetaria, che sostiene la necessità di tagli dei tassi che siano “d’impatto” piuttosto che aggiustamenti minori;
3. Il cambiamento di posizione del Politburo sul settore immobiliare.
Il rally dei mercati cinesi dopo le politiche di stimolo
In che modo l’annuncio del pacchetto di stimoli ha influenzato la vostra opinione sugli asset cinesi?
Dopo gli annunci siamo diventati cautamente ottimisti sugli asset cinesi. L’allentamento monetario e gli aggiustamenti nella politica per il settore immobiliare indicano un rinnovato sforzo da parte della leadership cinese per sostenere l’economia, ma sembra ancora improbabile che possano invertire da soli il rallentamento economico strutturale. Se da un lato queste azioni dovrebbero contribuire a stabilizzare il sentiment di mercato nel breve periodo, dall’altro il vero banco di prova sarà rappresentato dalle misure fiscali che seguiranno. Un pacchetto fiscale orientato ai consumatori potrebbe essere un vero e proprio cambio di rotta per stimolare i consumi delle famiglie e affrontare le pressioni deflazionistiche.
Quali sono le vostre convinzioni di investimento sulle azioni cinesi?
Riteniamo che le azioni cinesi – in particolare le A-shares onshore e alcune azioni selezionate di Hong Kong – beneficeranno maggiormente di questi cambiamenti di politica. Il notevole divario tra i rendimenti azionari e i rendimenti obbligazionari rappresenta un’opportunità interessante per gli investitori azionari. Inoltre, la stabilizzazione del mercato immobiliare unita al miglioramento delle aspettative delle famiglie in questo ambito, potrebbe fornire ulteriori impulsi alle azioni. Siamo particolarmente positivi sui beni di consumo di prima necessità e sui finanziari, in particolare broker e asset manager, che potranno beneficiare di una maggiore attività di mercato. Allo stesso tempo, raccomandiamo di ridurre a neutrali le posizioni corte in RMB, poiché sta aumentando la convinzione circa l’aumento della crescita e dell’inflazione a seguito della relazione sulle misure fiscali, stabilizzando la valuta. Tuttavia, è prudente tenere a mente il rischio di una nuova ondata di dazi, soprattutto alla luce delle prossime elezioni americane.
Sebbene la risposta del mercato sia stata generalmente positiva, molto dipenderà dal concretizzarsi o meno di un robusto pacchetto di stimoli fiscali. Se verranno introdotte misure fiscali orientate ai consumatori, prevediamo revisioni al rialzo delle aspettative di crescita e inflazione per il 2025. Tuttavia, in assenza di tali misure, il rally iniziale del mercato potrebbe essere di breve durata. Nel breve periodo, la combinazione di allentamento monetario e sostegno mirato al settore immobiliare dovrebbe generare un rialzo temporaneo, ma una ripresa più duratura richiederà un’azione fiscale più decisa.
