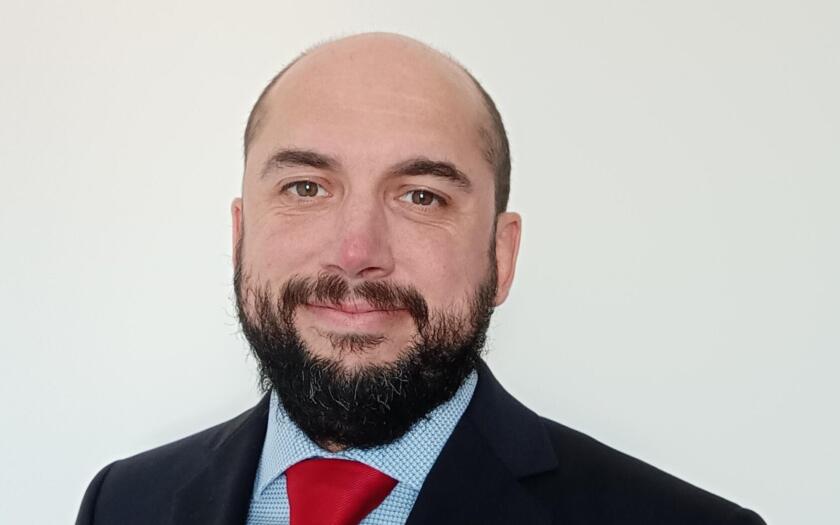
Il ruolo della sostenibilità nelle imprese sta evolvendo rapidamente: da funzione orientata principalmente alla compliance e al reporting a leva strategica per rafforzare competitività, resilienza e capacità di crescita. In questa intervista, Matteo Resmini, Principal Consultant di Anthesis, approfondisce il modo in cui temi come decarbonizzazione, adattamento al cambiamento climatico, trasformazione delle catene di fornitura e gestione delle risorse naturali stiano influenzando decisioni operative e di investimento sempre più rilevanti per il business.
In questo contesto, acquisisce particolare importanza il concetto di ROI² (Return on Investment & Impact), ovvero la capacità di individuare e prioritizzare iniziative che generino contemporaneamente valore economico e impatti positivi misurabili. Attraverso l’esperienza di Anthesis a supporto di aziende italiane e internazionali, Resmini fornisce esempi concreti in cui la sostenibilità non rappresenta un costo o un obbligo normativo, ma uno strumento per ridurre rischi, aumentare efficienza, rafforzare la resilienza e cogliere nuove opportunità di mercato.
“Il ruolo di Anthesis è proprio quello di tradurre standard, dati e ambizioni in percorsi pragmatici, investimenti prioritizzati e azioni concrete che consentano alle organizzazioni di coniugare teoria e pratica, esigenze di business e obiettivi di sostenibilità” afferma Resmini.
Quando è nato il gruppo Anthesis, cosa contraddistingue il suo modo di operare e quali sono le aree di specializzazione?
Anthesis è stata fondata nel 2013 e oggi è diventata un team globale di oltre 1.400 esperti di sostenibilità, che lavorano da 44 uffici in 23 Paesi, inclusa l’Italia. Siamo una B Corp certificata e ciò che distingue il nostro approccio è la combinazione di una profonda competenza tecnica, con servizi di consulenza basati sulla scienza e soluzioni digitali, tutti orientati a generare risultati concreti e misurabili per il business e per la sostenibilità.
Nel corso dell’ultimo decennio abbiamo supportato centinaia di organizzazioni, sia in Italia e a livello internazionale, accompagnandole nell’evoluzione della sostenibilità dall’essere una funzione prevalentemente focalizzata sulla compliance e sul reporting a diventare un elemento strategico per la competitività, la resilienza e la crescita. Oggi, le decisioni relative alla decarbonizzazione, all’adattamento climatico, alla trasformazione delle catene di fornitura e alla gestione delle risorse naturali influenzano sempre più le attività operative, le priorità di investimento e la creazione di valore nel lungo periodo.
Il nostro ruolo è tradurre standard, dati e ambizioni complessi in strategie pragmatiche, investimenti prioritari e piani di implementazione concreti. Supportiamo i clienti lungo l’intero percorso, o in parti di esso, dalla definizione della strategia e degli obiettivi fino all’implementazione, alla misurazione delle performance e al reporting, aiutandoli a colmare il divario tra gli impegni di sostenibilità e risultati di business concreti.
Le nostre aree di specializzazione comprendono la decarbonizzazione e il net zero, il rischio climatico e l’adattamento, la sostenibilità della supply chain, la natura e la biodiversità, i prodotti e la chimica sostenibili, la finanza sostenibile, i diritti umani e l’impatto sociale, nonché la compliance normativa nell’ambito di framework quali CSRD, CBAM ed EUDR. In definitiva, crediamo che sostenibilità e performance aziendale vadano di pari passo e che le organizzazioni meglio posizionate per il futuro saranno quelle capaci di ottenere entrambi questi risultati.
Quali sono le priorità delle aziende italiane in materia di sostenibilità e come sono cambiate rispetto a qualche anno fa?
Qualche anno fa, per molte aziende italiane l’attenzione era concentrata soprattutto sulla reputazione e sulla preparazione ai nuovi obblighi di reporting, in particolare alla CSRD. Oggi la conversazione è più pragmatica. La semplificazione introdotta dall’Omnibus europeo ha ridotto parte della pressione sul reporting e sempre più spesso le aziende chiedono quali iniziative siano in grado di generare contemporaneamente non solo riduzione dei costi, riduzione dei rischi e impatto ambientale positivo, ma anche competitive edge, rafforzamento delle strategie di business e del posizionamento sul mercato. È una logica che richiama il concetto di ROI²: Return on Investment & Impact. In altre parole, le aziende virtuose sono alla ricerca di iniziative capaci di generare sia ritorni economici che impatti ambientali e sociali positivi e misurabili. Le principali priorità che osserviamo sono la decarbonizzazione legata ai costi energetici, la resilienza delle catene di fornitura e il rispetto delle richieste di grandi clienti e investitori, ma anche la necessità di incorporare le logiche di sostenibilità, ambientale, sociale e di governance, all’interno dei business plan e del dna della organizzazioni. Per molte PMI inserite nelle filiere italiane, la pressione deriva meno dalla normativa e più dalle richieste dei clienti, che chiedono sempre più spesso dati, obiettivi e performance di sostenibilità sempre più robusti, trasparenti e verificabili. L’Italia parte inoltre da una posizione interessante: molte imprese hanno già una forte cultura dell’efficienza, della qualità e dell’innovazione di processo. La vera opportunità non è introdurre la sostenibilità da zero, ma trasformare questi punti di forza in un vantaggio competitivo misurabile.
In quali ambiti le aziende hanno fatto i maggiori passi avanti e dove, invece, il percorso è ancora più indietro?
I maggiori progressi sono stati compiuti nella misurazione e nel reporting. Molte aziende dispongono oggi di una carbon footprint affidabile per gli Scope 1 e 2, di una valutazione di materialità e di un report di sostenibilità. Anche l’efficienza energetica e le energie rinnovabili hanno registrato progressi, in parte a causa dell’aumento dei prezzi dell’energia. Le aree in cui il percorso è ancora più indietro sono le emissioni Scope 3 e i dati della supply chain, l’adattamento climatico, la natura e l’acqua, ma soprattutto il collegamento tra gli obiettivi di sostenibilità e le decisioni di investimento e i piani industriali. In molti casi potremmo dire che la capacità di misurare è cresciuta più rapidamente della capacità di trasformare la misurazione in azione.
La sostenibilità sta diventando una leva per migliorare processi, prodotti e competitività oppure rimane ancora in molti casi un tema prevalentemente di compliance?
Entrambe le situazioni sono presenti. Per le aziende più avanzate, la sostenibilità è ormai parte integrante della progettazione dei prodotti, delle modalità di acquisto e delle strategie commerciali. Questo è particolarmente evidente in settori come moda, alimentare, packaging e manifatturiero, dove i clienti e gli acquirenti internazionali fissano standard elevati. Per molte altre aziende, soprattutto quelle di dimensioni più ridotte, il percorso inizia ancora come un esercizio di compliance. La buona notizia è che spesso è proprio dalla compliance che si apre la porta. Una volta disponibili dati solidi, diventa molto più semplice individuare le opportunità per ridurre i costi, diminuire i rischi e differenziarsi sul mercato. Al tempo stesso, le aziende che riescono a trasformare la sostenibilità in un vantaggio competitivo non sono necessariamente quelle che investono di più, ma quelle che la integrano più rapidamente nei processi decisionali quotidiani.
Quali sono le esigenze su cui le aziende chiedono più supporto: strategia, misurazione degli impatti, decarbonizzazione, supply chain, reporting o altro?
Reporting e misurazione sono ancora il punto di partenza per la maggior parte delle aziende. Tuttavia, la domanda sta crescendo più rapidamente per piani di decarbonizzazione realmente attuabili, per il coinvolgimento della supply chain e la raccolta dei relativi dati, e per attività a livello di prodotto come le analisi del ciclo di vita, le product carbon footprint e la preparazione al Digital Product Passport. Stiamo inoltre osservando una crescente domanda di supporto per la valutazione della resilienza climatica e della supply chain, segno che le aziende iniziano a considerare la sostenibilità non solo come un tema ambientale ma come una questione di continuità operativa e gestione del rischio. Sempre più aziende vogliono essere aiutate a passare dalla strategia all’implementazione, anziché produrre un altro documento strategico.
Quali rischi di sostenibilità sono ancora sottovalutati dalle aziende e potrebbero diventare più rilevanti nei prossimi anni?
I rischi fisici legati al clima, il rischio idrico e la dipendenza dalla natura – ad esempio dalle materie prime, dalle filiere agricole e dagli ecosistemi – sono ancora sottovalutati. Sempre più spesso questi rischi si combinano con fattori geopolitici ed energetici, amplificando la vulnerabilità delle catene di approvvigionamento globali. Un altro punto cieco è il rischio normativo legato ai prodotti: la normativa sulle sostanze chimiche, le regole sugli imballaggi previste dal PPWR, le filiere a deforestazione zero dell’EUDR e il meccanismo di aggiustamento del carbonio alle frontiere previsto dal CBAM possono tutti influire sull’accesso ai mercati. Infine, i rischi legati ai diritti umani e agli aspetti sociali nella supply chain stanno diventando sempre più visibili per clienti, investitori e autorità di regolamentazione.
Il cambiamento climatico sta spostando l’attenzione dalla mitigazione all’adattamento: quanto sono preparate le aziende italiane a gestire concretamente rischi come eventi estremi, scarsità d’acqua e interruzioni delle catene di fornitura?
Il livello di preparazione è ancora disomogeneo. L’Italia ha sperimentato direttamente gli effetti del cambiamento climatico, dalla siccità del 2022 nel bacino del Po alle alluvioni del 2023 in Emilia-Romagna, fino ai più recenti venti estremi dell’estate appena trascorsa. La consapevolezza è cresciuta notevolmente e assicurazioni e banche stanno ponendo sempre più domande. Tuttavia, poche aziende hanno ancora effettuato una valutazione dettagliata del rischio climatico sui propri siti e sui fornitori strategici, oppure hanno integrato l’adattamento nella pianificazione degli investimenti. Il primo passo consiste nel comprendere dove si concentrano le vulnerabilità lungo l’intera catena del valore, dagli asset produttivi fino ai fornitori strategici. Da lì, le aziende possono definire le priorità per misure concrete, come l’efficienza nell’uso dell’acqua, la protezione dei siti, la diversificazione dei fornitori e la pianificazione della continuità operativa.
Quali sono le difficoltà più concrete che incontrate quando un’azienda prova a trasformare gli obiettivi di sostenibilità in azioni operative?
Ci sono tre sfide principali. La prima riguarda i dati, soprattutto quelli provenienti dai fornitori, che sono spesso incompleti o non comparabili. La seconda è l’ownership: gli obiettivi di sostenibilità sono spesso affidati a un team ristretto, mentre le leve operative si trovano negli acquisti, nelle operations, nella R&D e nella finanza. La terza riguarda gli investimenti: i progetti devono competere per il budget con altre priorità e quindi è essenziale costruire un business case chiaro. Le organizzazioni che ottengono risultati migliori integrano la sostenibilità nei normali processi aziendali, dai KPI al budgeting, dai sistemi incentivanti ai rapporti con i fornitori.
Può indicare un esempio in cui un intervento di sostenibilità ha prodotto anche un miglioramento concreto dell’efficienza, della resilienza o della competitività dell’azienda?
Osserviamo frequentemente situazioni in cui l’analisi delle emissioni mette in evidenza inefficienze che non emergono attraverso gli indicatori economici tradizionali. In un progetto industriale, ad esempio, la definizione di una roadmap di decarbonizzazione ha consentito di individuare interventi che hanno ridotto contemporaneamente consumi energetici, emissioni e costi operativi, generando benefici ambientali ed economici. In un’altra realtà del settore farmaceutico, il lavoro con i fornitori strategici ha migliorato significativamente la visibilità sulla supply chain, permettendo di identificare vulnerabilità legate a energia, materie prime e continuità produttiva prima che si trasformassero in criticità operative. Questi esempi dimostrano come la sostenibilità possa diventare uno strumento di miglioramento gestionale e di rafforzamento della resilienza aziendale.
Quali opportunità legate alla transizione sostenibile sono ancora poco considerate dalle imprese, al di là della gestione dei rischi?
Molte aziende considerano ancora la sostenibilità un costo anziché una fonte di crescita. Vediamo invece opportunità concrete nei modelli di business circolari, come riparazione, rivendita, rigenerazione e recupero dei materiali. I prodotti a minore impatto possono generare margini più elevati o contribuire all’aggiudicazione di gare. Una solida performance di sostenibilità può inoltre facilitare l’accesso alla finanza, inclusi green loan e finanziamenti sustainability-linked. La vera sfida oggi non è convincere le imprese che la sostenibilità sia importante. È dimostrare che può contribuire a rendere il business più competitivo, più resiliente. Le organizzazioni che riusciranno a farlo saranno quelle che guideranno la prossima fase della transizione. Per anni la sostenibilità è stata interpretata principalmente come una questione di impatti. Oggi sta diventando sempre più una questione di competitività. Le aziende che sapranno trasformare le sfide ambientali e sociali in innovazione, efficienza e resilienza saranno quelle che guideranno la prossima fase della crescita industriale italiana.