

Il numero di aziende che assumono impegni per il clima continua a crescere. Nel 2024, infatti, oltre 4.000 imprese hanno comunicato i propri obiettivi attraverso l’iniziativa CDP (Carbon Disclosure Project), l’organizzazione non profit internazionale che fornisce a imprese, autorità locali, governi e investitori un sistema globale di misurazione e rendicontazione ambientale. Ovvero nove volte in più rispetto agli ultimi cinque anni. Di queste, il 37% sta addirittura intensificando le proprie ambizioni, mentre solo il 16% sta rallentando. E non sono solo grandi imprese, ma anche le piccole imprese hanno aumentato gli sforzi, coinvolte in filiere virtuose di cui sono fornitori. Sono questi alcuni dati che emergono dal report annuale sullo stato della decarbonizzazione di PwC da cui emerge che le aziende non stanno rallentando i propri impegni sul fronte della riduzione delle emissioni. Un commitment che resta in piedi anche in caso di cambiamenti ai vertici aziendali nell’84% dei casi.
Certo però è che il gap tra ambizioni e risultati resta ancora ampio. Stando al report della società di consulenza, solo il 10% dei settori industriali ha raggiunto gli obiettivi climatici, lasciando il restante 90% ad affrontare sfide cruciali. Questo divario non solo riflette la difficoltà di gestire una trasformazione operativa su larga scala, ma sottolinea anche l’urgenza di implementare strategie operative e finanziarie che consentano di colmare questa lacuna. L’analisi di PwC evidenzia come strategie operative mirate e investimenti strategici saranno decisivi per colmare questa lacuna e accelerare il cammino verso il net zero.
Sostenibilità e valore economico: un binomio strategico
La decarbonizzazione non deve essere considerata esclusivamente come una risposta a imperativi normativi, ma come una leva strategica per l’innovazione e la crescita economica. L’analisi di PwC evidenzia che ridurre le emissioni genera benefici tangibili, tra cui una maggiore competitività economica grazie alla riduzione dei costi operativi, un incremento dei margini di profitto e l’accesso a nuovi mercati. Inoltre, il cambiamento delle preferenze dei consumatori gioca un ruolo decisivo: questi ultimi sono disposti a pagare fino al 30% in più per prodotti sostenibili, inclusi beni realizzati con materiali riciclati o biodegradabili. Questo atteggiamento non solo rafforza l’importanza della sostenibilità come fattore di marketing, ma dimostra come le aspettative sociali possano diventare un elemento di vantaggio competitivo per le imprese. La sostenibilità non deve essere vista come un semplice obbligo, ma come una leva strategica capace di generare valore economico.
Un panorama di impegni climatici e ambizioni crescenti
Nel 2024, su un campione di 6.895 aziende che hanno risposto al questionario di CDP, oltre 4.000 hanno indicato impegni climatici, registrando un incremento di nove volte rispetto a cinque anni prima. Tra queste, il 37% ha aumentato le proprie ambizioni rispetto ai target iniziali, mentre solo il 16% ha rallentato i propri obiettivi. Contrariamente alla narrativa che sottolinea ritirate dagli impegni climatici, sta emergendo un’era di progresso silenzioso, in cui molte aziende scelgono di avanzare lontano dai riflettori, evitando annunci che potrebbero attirare scrutinio pubblico, per concentrarsi sui risultati pratici.
Una quota significativa, pari all’84%, delle aziende studiate da CDP nel 2024 continua a sostenere i propri impegni climatici anche in caso di transizioni a livello dirigenziale. Un campione di 47 aziende con obiettivi Net Zero che hanno affrontato cambiamenti alla guida, come il passaggio a nuovi CEO, non ha mostrato alcun segnale di ritiro dai propri obiettivi climatici. Un dato che riflette la crescente solidità delle strategie di sostenibilità, che rimangono prioritarie per le organizzazioni anche di fronte a nuove direzioni aziendali.
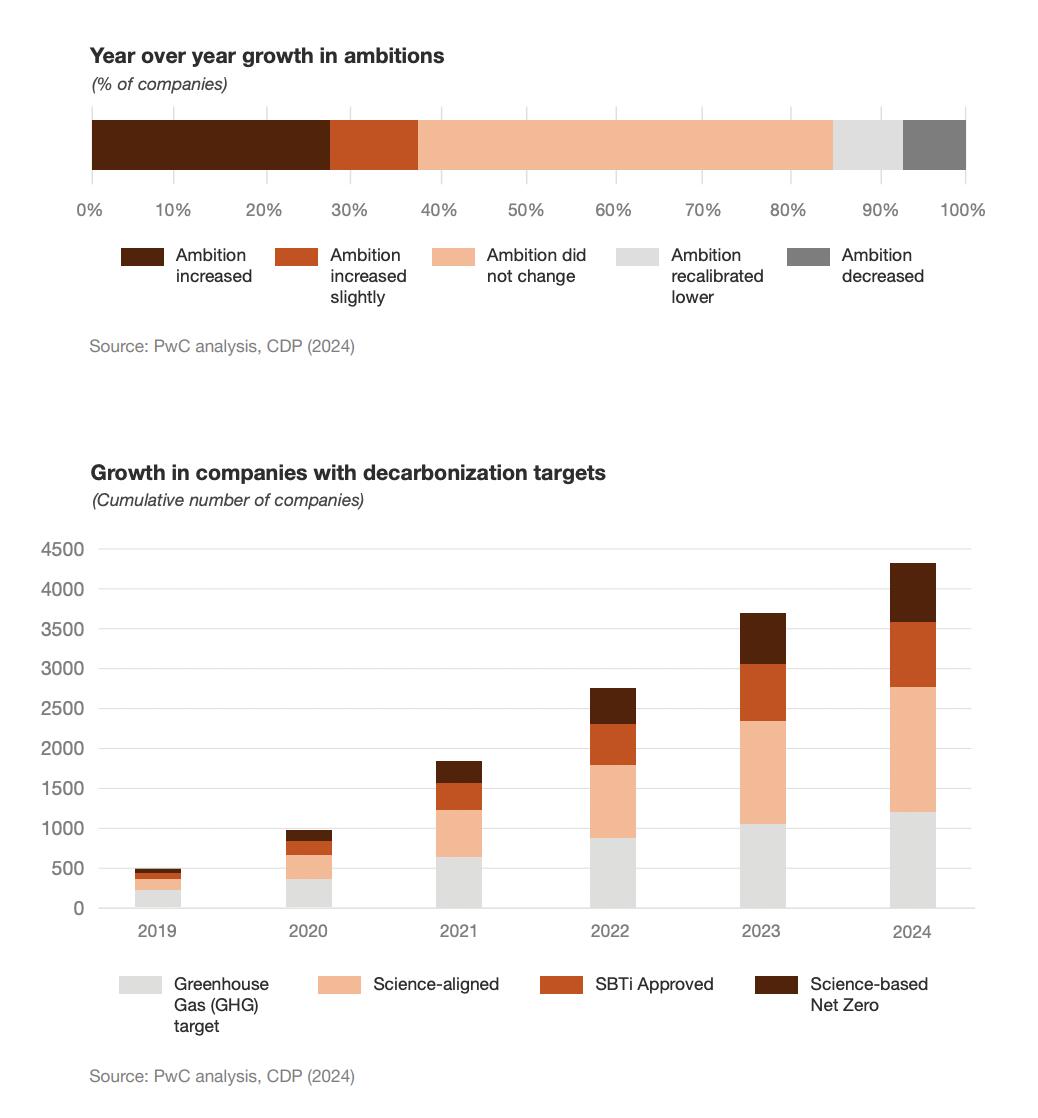
Anche tra le aziende che hanno esteso i tempi necessari per raggiungere i propri target, emergono motivazioni ponderate. Oltre la metà di queste sta “ricalibrando verso il basso” aspettative iniziali, originariamente fissate senza un piano dettagliato. Grazie a un maggiore coinvolgimento dei CFO, le imprese stanno adottando strategie più rigorose, supportate da piani di transizione climatica ben articolati e obiettivi più realistici. Riduzioni delle ambizioni, in questo contesto, non indicano una minore priorità per il clima, ma una pianificazione più precisa e investimenti consistenti, come dimostrano i casi studio di aziende come Microsoft, Crocs e Unilever.
Progressi nelle emissioni Scope 1 e 2 verso il net zero
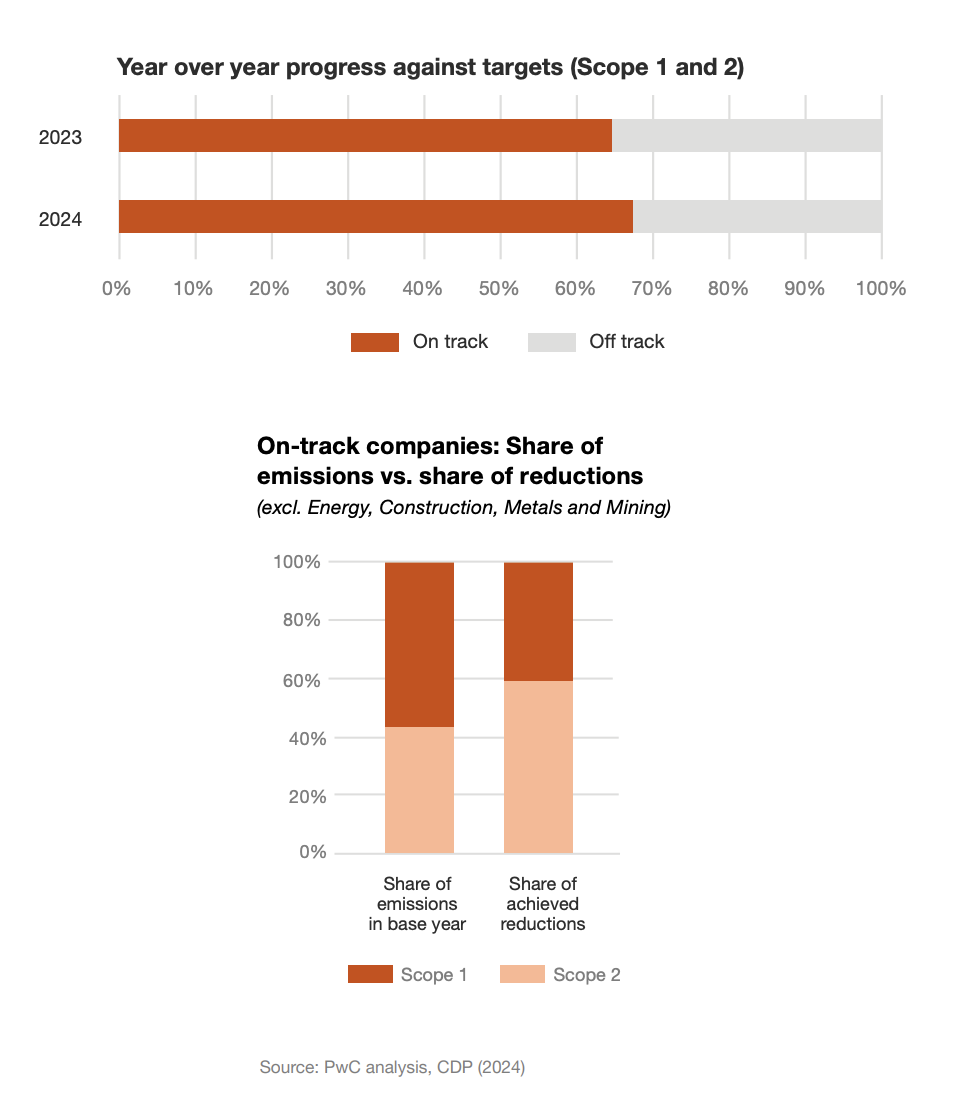
Per rimanere in linea con obiettivi ambiziosi, le aziende devono realizzare progressi significativi su base annua, infatti molte di esse, seguendo target scientificamente definiti, mirano a una riduzione assoluta del 42% delle emissioni entro il 2030, rispetto a un anno base fissato nel 2020 o successivamente. Questo si traduce nella necessità di ridurre annualmente il 6% delle emissioni assolute, calcolato sulla base del 2023—un compito particolarmente arduo per le aziende in crescita.
Nonostante l’innalzamento delle ambizioni, il 67% delle aziende è attualmente in linea con i propri obiettivi di riduzione per Scope 1 e Scope 2, in aumento rispetto al 64% dell’anno precedente. Tra queste, il 51% delle riduzioni complessive deriva dalle emissioni di Scope 1, in particolare nei settori dell’energia, dei metalli, delle miniere e delle costruzioni, evidenziando l’importanza di queste industrie difficili da decarbonizzare nel processo globale. Tuttavia, al di fuori di questi comparti, la maggior parte delle aziende in linea con i target raggiunge risultati più consistenti nelle riduzioni di Scope 2. Nel 2023, queste aziende hanno registrato una riduzione aggregata annua del 12% per Scope 2, contro il 6% per Scope 1.
Sebbene ciò sottolinei il ruolo centrale dell’elettricità a basse emissioni di carbonio—come fonti rinnovabili onsite e contratti per l’acquisto di energia rinnovabile—l’eccessiva dipendenza da tali strategie potrebbe rappresentare una sfida futura. Secondo l’AIE, l’offerta di energia rinnovabile potrebbe non tenere il passo con la crescente domanda fino al 2050, portando a un aumento dei costi delle opzioni rinnovabili. Una strategia diversificata tra Scope 1 e Scope 2 dovrebbe quindi includere la riduzione della domanda energetica e una valutazione rigorosa dell’affidabilità delle opzioni di approvvigionamento energetico rinnovabile, mitigando rischi legati a variazioni nella disponibilità e nei costi dell’energia, nonché potenziali modifiche alle regole del Greenhouse Gas Protocol, che potrebbero limitare la rivendicazione di riduzioni delle emissioni derivanti da determinati contratti energetici.
Un divario tra le ambizioni ed i progressi Scope 1 e Scope 2
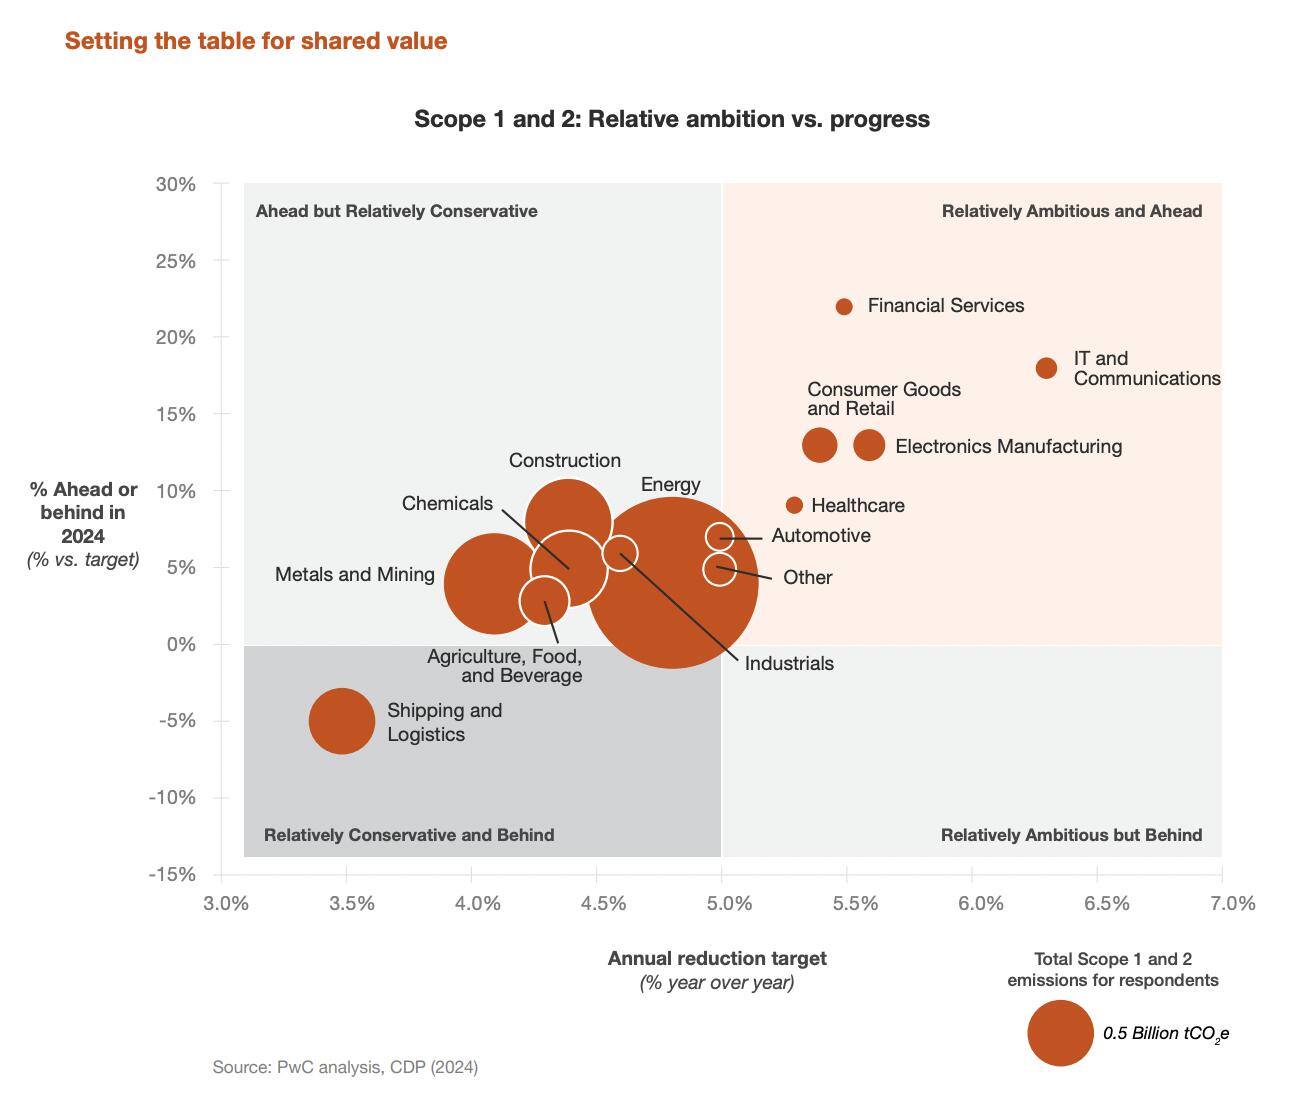
L’analisi del rapporto tra ambizioni dichiarate e progressi raggiunti mostra un modello interessante: le aziende con obiettivi climatici più ambiziosi tendono a rispettare le proprie roadmap, mentre quelle con target più conservativi sembrano adottare un approccio più cauto e spesso risultano in ritardo rispetto ai propri piani. Questo fenomeno evidenzia differenze significative tra i settori.
Industrie basate su servizi, come i settori finanziario, informatico e delle comunicazioni, hanno generalmente un percorso più semplice verso la riduzione delle emissioni Scope 1 e 2, poiché le emissioni di Scope 2 possono essere mitigate acquistando energia rinnovabile. Al contrario, settori ad alta intensità di combustibili, come la logistica, la navigazione e la metallurgia, affrontano sfide più complesse. In questi ambiti, soluzioni come i carburanti a basse emissioni di carbonio possono essere meno accessibili e spesso proibitivi dal punto di vista economico, rendendo il percorso verso la decarbonizzazione più arduo. Queste differenze evidenziano la necessità di strategie settoriali diversificate per affrontare le sfide della riduzione delle emissioni.
Progressi nelle riduzioni delle emissioni Scope 3
Le emissioni di Scope 3, mediamente undici volte superiori rispetto alla somma delle emissioni di Scope 1 e Scope 2, rappresentano la sfida più complessa per le aziende, sia nella misurazione che nella loro riduzione. Nel 2024, solo il 54% delle aziende è riuscito a mantenersi in linea con gli obiettivi relativi a Scope 3, un miglioramento rispetto al 50% registrato nel 2023, ma evidenzia ancora ampi margini di sviluppo. Un segnale positivo è l’aumento significativo nel numero di aziende che hanno riportato i dati delle proprie emissioni Scope 3, passate da circa 2.000 nel 2023 a oltre 3.600 nel 2024. Questo incremento ha portato al raddoppio delle emissioni totali dichiarate, con le emissioni downstream che rappresentano costantemente oltre i due terzi delle emissioni lungo la catena del valore.
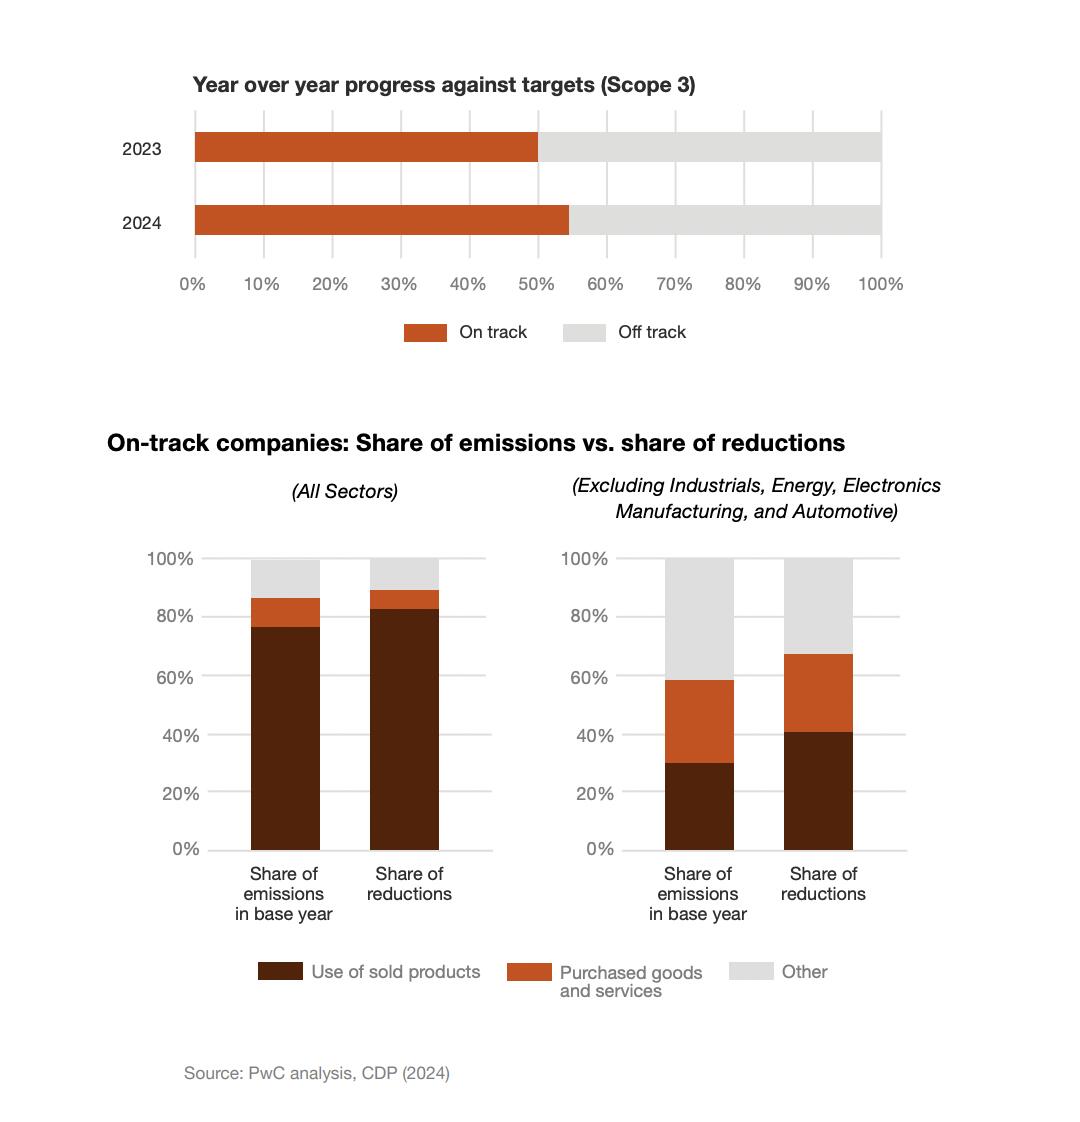
Tra le aziende che stanno avanzando verso i target, più dell’80% delle riduzioni ottenute proviene dall’uso dei prodotti venduti, indicando il potenziale di prodotti, servizi e modelli di business innovativi per mitigare le emissioni Scope 3 e generare valore per i clienti. Tuttavia, nei settori caratterizzati da emissioni upstream più significative, le riduzioni relative a beni e servizi acquistati rimangono basse rispetto alla loro quota di emissioni di riferimento. Questo evidenzia che i programmi di coinvolgimento dei fornitori sono ancora in una fase iniziale e necessitano di essere ulteriormente sviluppati per accelerare le riduzioni lungo la catena di approvvigionamento.
Ambizioni e progressi nelle Emissioni Scope 3
Mentre i progressi nella riduzione delle emissioni Scope 1 e 2 sono generalmente correlati al livello di ambizione delle aziende, la stessa dinamica non si riscontra ancora per Scope 3. La maggior parte delle organizzazioni è più avanzata nel percorso di riduzione di Scope 1 e 2, mentre Scope 3 rimane una sfida in evoluzione. La maturità dei programmi di coinvolgimento di fornitori e clienti crescerà man mano che le aziende lavoreranno per decarbonizzare le proprie catene del valore e sfruttare le opportunità legate all’innovazione sostenibile.
Settori come quello industriale e automobilistico, dove rispettivamente il 92% e l’83% delle emissioni Scope 3 derivano dall’uso dei prodotti venduti, vedono i loro progressi fortemente dipendere dalla capacità di offrire prodotti più sostenibili ai clienti. Ad esempio, le aziende industriali stanno ottenendo risultati significativi nella commercializzazione di prodotti energeticamente efficienti che aiutano i clienti a ridurre le emissioni e i costi operativi. Al contrario, il settore automobilistico, pur registrando una crescita annuale a doppia cifra nelle vendite di veicoli elettrici, è ancora in ritardo rispetto alle previsioni ambiziose formulate quando i target Scope 3 sono stati inizialmente fissati.
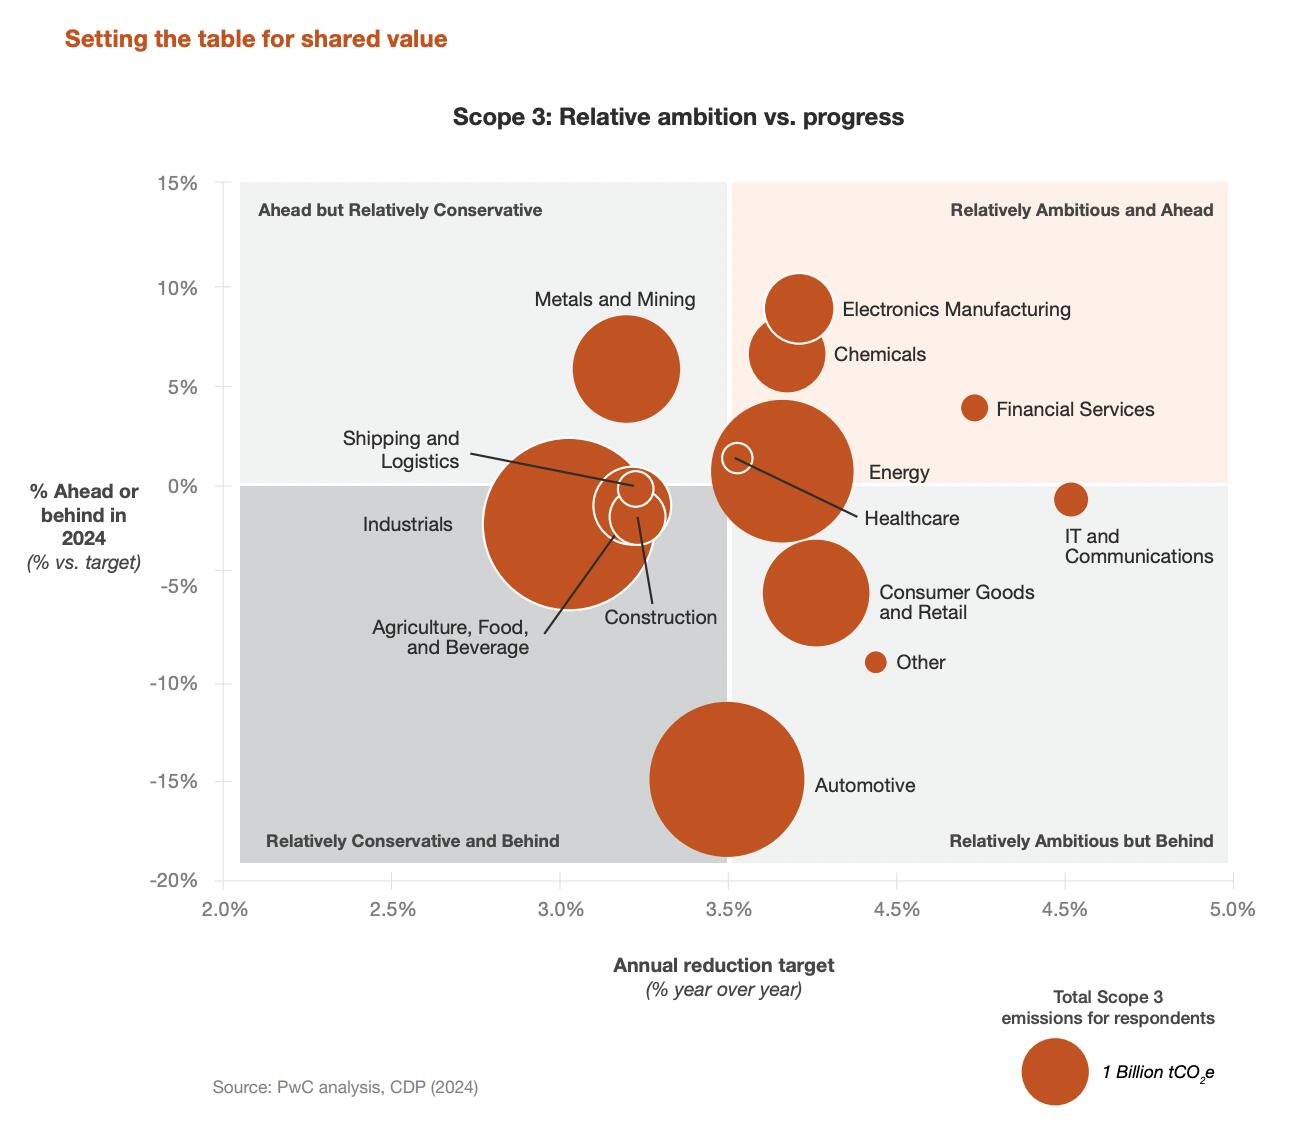
Il ritmo relativamente lento dei progressi e le ambizioni annuali più basse rispetto ai target Scope 1 e 2 evidenziano che Scope 3 rappresenta una grande opportunità per le aziende. Quelle che perseguono riduzioni Scope 3 in modo aggressivo possono costruire catene del valore più resilienti, ottenere risparmi significativi sui costi e beneficiare di nuove opportunità di ricavi. Investire in soluzioni sostenibili per Scope 3 si tradurrà non solo in vantaggi ambientali, ma anche in risultati economici rilevanti.
Una governance solida come motore del progresso
La ricerca ha evidenziato come la governance delle questioni climatiche influenzi significativamente i progressi aziendali verso il raggiungimento degli obiettivi ambientali. I punteggi di governance misurano il grado di integrazione delle considerazioni ambientali nella supervisione del consiglio, nella strategia aziendale, negli incentivi esecutivi, nella gestione del rischio e in altre politiche. Con l’aumento delle ambizioni climatiche e degli obblighi di rendicontazione, l’80% delle aziende ha raggiunto livelli di governance maturi, con punteggi pari o superiori a 3, indicativi di approcci moderati o avanzati.
Le aziende con una governance più avanzata mostrano una maggiore probabilità di rispettare i target, specialmente per Scope 1 e 2, dove il 68% è in linea con gli obiettivi, rispetto al 54% per Scope 3. Questo divario è attribuibile alla complessità intrinseca della decarbonizzazione della catena del valore, che richiede trasparenza e collaborazione al di là delle operazioni dirette. Tuttavia, man mano che gli sforzi per Scope 3 maturano, una governance solida sarà fondamentale per affrontare queste sfide in modo efficace e garantire progressi significativi.
Un approccio integrato e trasparente per la decarbonizzazione
Affrontare la sfida della decarbonizzazione richiede quindi un approccio sistemico che coinvolga ogni fase della catena del valore aziendale. PwC sottolinea l’importanza di integrare azioni di breve termine, come l’ottimizzazione energetica e l’adozione di fonti rinnovabili, con iniziative a lungo termine che richiedono investimenti strutturali significativi. Queste iniziative includono la riprogettazione dei prodotti, l’innovazione nei materiali e il miglioramento dei processi produttivi. Inoltre, il pacchetto di incentivi federali per l’energia pulita negli Stati Uniti, pari a 370 miliardi di dollari, rappresenta un’opportunità cruciale per le aziende che mirano a incrementare il ritorno sugli investimenti (ROI) legato alla sostenibilità.
Un elemento fondamentale che deve prevedere una strategia di decarbonizzazione valida è la trasparenza. La capacità di soddisfare le crescenti richieste di reportistica ESG (Environmental, Social, Governance) da parte dei regolatori e degli stakeholder è diventata un imperativo strategico per molte organizzazioni. PwC evidenzia che la rendicontazione efficace non solo rafforza la fiducia degli investitori, ma può influenzare positivamente l’accesso a fonti di finanziamento sostenibile. Per garantire una comunicazione credibile, le aziende devono basarsi su dati solidi, verificabili e facilmente accessibili, riducendo i rischi associati al greenwashing e aumentando la credibilità delle loro iniziative di sostenibilità.
Il potenziale economico della neutralità climatica
Un numero crescente di aziende sta allineando gli sforzi per la transizione climatica con opportunità di crescita a lungo termine. Secondo lo studio condotto da PWC su 4.163 aziende, circa 700 di esse hanno comunicato la percentuale di ricavi attuali e previsti associati alla transizione climatica, utilizzando metodologie strutturate per valutare questo impatto. In media, queste aziende prevedono che entro il 2030 oltre un terzo dei loro ricavi sarà collegato alla transizione climatica.
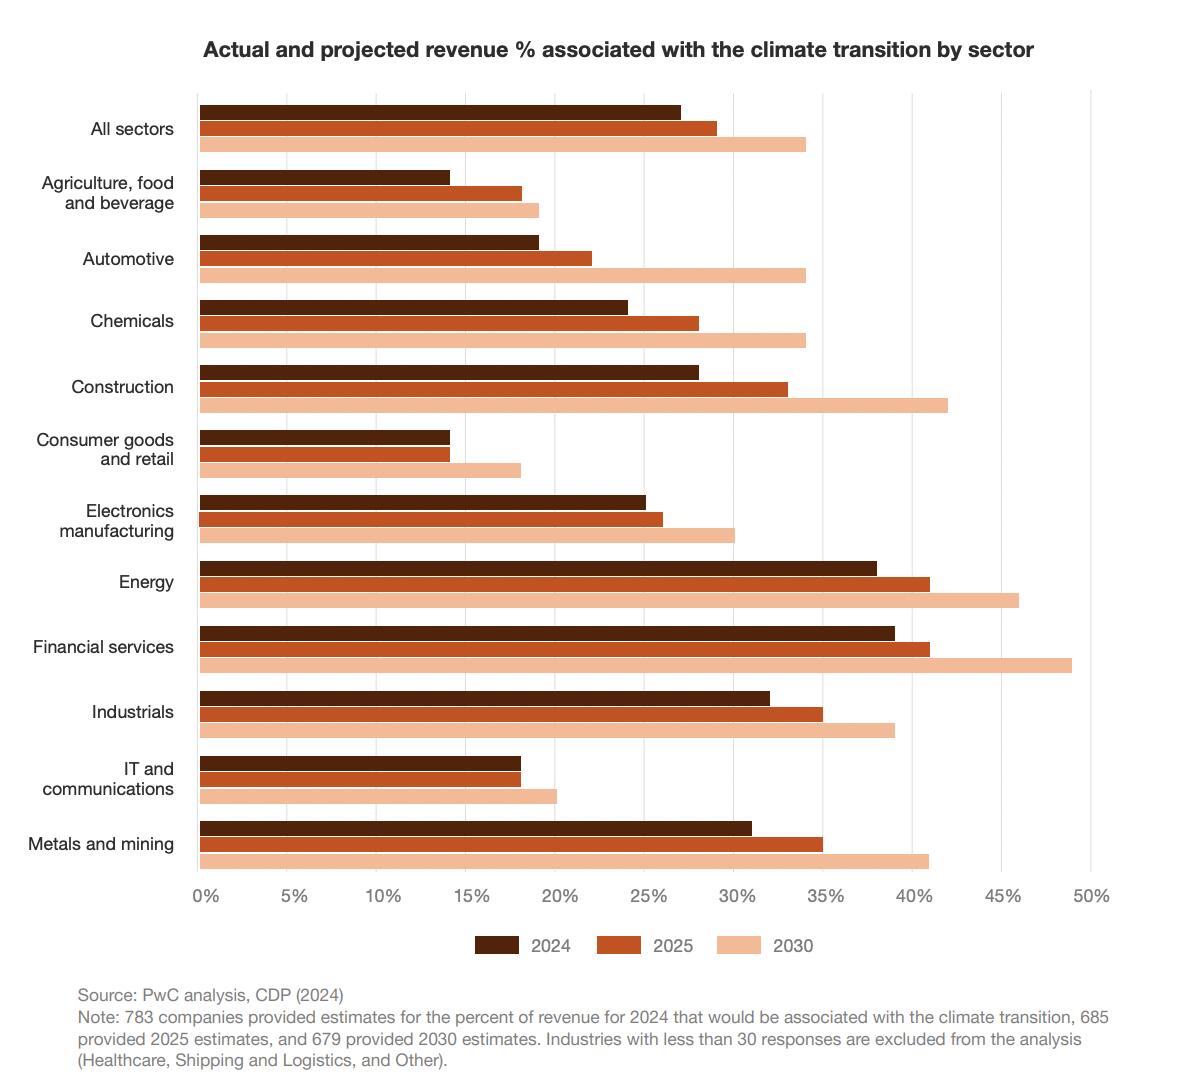
Nonostante settori come quello dei servizi finanziari e dell’energia siano attualmente leader nei ricavi associati alla transizione climatica, stimolati dagli investimenti nelle energie rinnovabili, l’espansione è attesa in numerosi altri ambiti. Dal 2024 al 2030, si prevede una crescita superiore al 40% nella quota di ricavi legata alla transizione climatica in settori come l’automotive, la chimica, l’agricoltura e l’alimentazione, grazie ad iniziative come i veicoli elettrici, il cemento a basse emissioni, la chimica verde, la sequestrazione del carbonio nel suolo e le alternative proteiche vegetali. Questo trend dimostra che gli investimenti climatici non solo supportano la sostenibilità, ma offrono anche vantaggi economici significativi attraverso l’innovazione e la creazione di valore.
La decarbonizzazione diventa sempre di più un’opportunità strategica per ridefinire il ruolo delle aziende in un contesto globale in rapida evoluzione. Implementare un piano di decarbonizzazione integrato e allineato agli obiettivi aziendali permette alle organizzazioni di generare valore, migliorare la resilienza operativa e consolidare la fiducia degli stakeholder. Tuttavia, come sottolineato da PwC, il successo di tali strategie richiede un impegno deciso, leadership visionaria e un’attenzione costante alla conformità e alla trasparenza. Con le giuste azioni, la decarbonizzazione può rappresentare un fattore chiave per garantire prosperità economica e sostenibilità ambientale nel lungo termine.
