
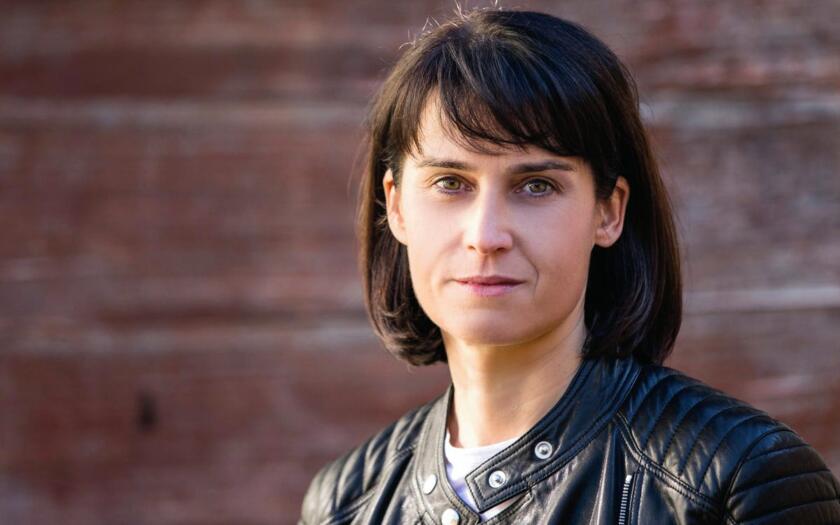
Kerstin Lopatta ha posto fine con largo anticipo al suo mandato triennale come presidente del Sustainability Reporting Board dell’EFRAG
Kerstin Lopatta si è dimessa dalla presidenza del Sustainability Reporting Board dell’EFRAG (European Financial Reporting Advisory Group), l’organismo che contribuisce allo sviluppo degli standard europei di rendicontazione societaria di sostenibilità). Il suo mandato triennale era iniziato appena cinque mesi fa. Giovedì 8 ottobre è stata annunciata la nomina di Kristian Koktvedgaard come presidente ad interim, con effetto immediato. EFRAG non ha reso pubbliche le ragioni dell’uscita, mentre la stampa tedesca riferisce di contrasti sulla governance.
Kerstin Lopatta lascia la presidenza dopo cinque mesi
Con un’esperienza nella rendicontazione societaria maturata come revisora, consulente e accademica, Lopatta aveva ricoperto anche incarichi in consigli di amministrazione e comitati di audit. Vicepresidente del Sustainability Reporting Board dal 2022, ne aveva assunto la presidenza il 1° maggio 2026.
Secondo il quotidiano finanziario Börsen-Zeitung, sulla decisione avrebbero pesato le tensioni tra il board e il gruppo di esperti tecnici sulla distribuzione delle responsabilità nella definizione degli standard. Georg Lanfermann, presidente dell’Accounting Standards Committee of Germany, ha espresso rammarico per le dimissioni e chiesto che le circostanze vengano esaminate nell’ambito di una più ampia riforma della governance dell’EFRAG, definita urgente.
Koktvedgaard guiderà il board durante l’interim
Membro del board fin dalla sua costituzione nel 2022, Koktvedgaard si occupa di IVA, revisione contabile, contabilità e reporting presso la Confederazione delle industrie danesi. Presiede inoltre l’Accounting Sounding Board di BusinessEurope. Resterà in carica fino alla nomina del nuovo presidente, su designazione della Commissione europea, previa consultazione del Parlamento europeo e del Consiglio.
Tra le attività da proseguire, l’EFRAG cita il parere tecnico sulla bozza degli ESRS 40a, gli standard di rendicontazione di sostenibilità destinati ai gruppi extraeuropei con attività significative nell’Unione. Serviranno a rendere trasparenti i loro impatti sulle persone e sull’ambiente. La consultazione pubblica è aperta fino al 31 ottobre; i primi report sono previsti nel 2029, sull’esercizio 2028.
