Gli eventi estremi che hanno interessato l’Europa durante l’estate – tra ondate di calore, incendi, siccità, alluvioni e frane – confermano la crescente rilevanza del rischio climatico fisico per imprese, investitori e istituzioni finanziarie. La consapevolezza degli impatti del cambiamento climatico è in aumento, ma la capacità di tradurla in piani di adattamento strutturati procede più lentamente: molte aziende dichiarano di avere un piano, ma restano ancora nella fase progettuale, senza una piena quantificazione dei rischi, investimenti dedicati, obiettivi intermedi e metriche sufficientemente definite.
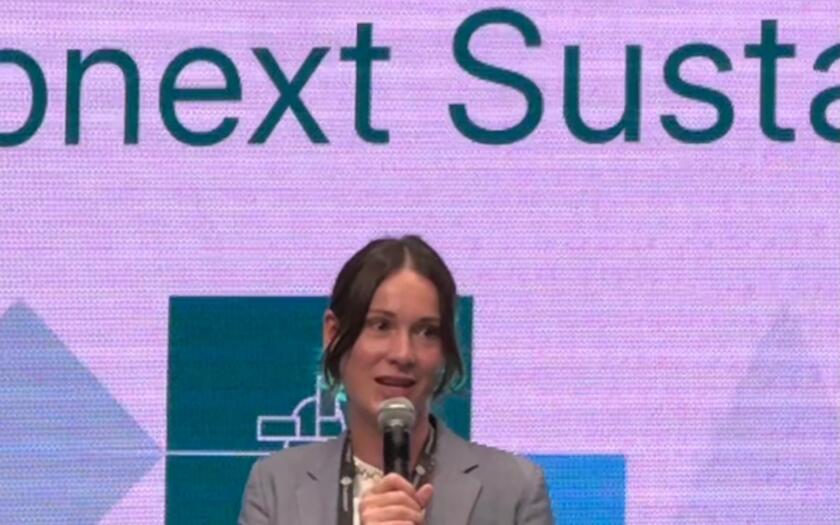
A discutere questo divario è Beth Burks, Sustainable Finance Market Engagement Lead di S&P Global Ratings, panelist il 17 settembre al flagship event della Euronext Sustainability Week a Palazzo Mezzanotte, sede di Borsa Italiana. Oltre all’attività di rating di credito, S&P Global Ratings valuta strumenti e framework di finanza sostenibile attraverso le Second Party Opinions, che proprio questa estate hanno superato il traguardo delle 1.000 opinioni pubblicate (attualmente oltre 1.100, ndr), e opera come external reviewer per gli European Green Bond essendo accreditata presso ESMA in via definitiva tra i soggetti autorizzati a fornire verifiche indipendenti sulla conformità degli strumenti ai requisiti del regolamento europeo.
Nell’intervista, Burks spiega perché l’adattamento climatico resti una delle aree più complesse della finanza sostenibile: a differenza della mitigazione, i suoi benefici sono spesso preventivi e indiretti, perché consistono nel ridurre perdite future, limitare interruzioni operative o contenere danni potenziali. Proprio per questo sono più difficili da misurare, rappresentare in termini finanziari e trasformare in investimenti immediatamente riconoscibili. Allo stesso tempo, molti interventi di resilienza sono incorporati in progetti più ampi -infrastrutture, utilities, trasporti, risorse idriche o real estate -e non vengono sempre classificati esplicitamente come adattamento. Per imprese e investitori, la sfida è quindi passare dalla semplice identificazione dell’esposizione al rischio fisico alla valutazione della reale capacità di resilienza di asset, supply chain e modelli operativi.
Ondate di calore, incendi boschivi, siccità, mareggiate, alluvioni e frane: gli impatti del cambiamento climatico sono sempre più frequenti e intensi. Le aziende hanno davvero compreso che l’adattamento è essenziale per la propria resilienza e per la sopravvivenza nel lungo periodo? Perché, nonostante la chiarezza dei rischi e dei relativi costi, molte imprese sono ancora in ritardo?
Descriverei la situazione dicendo che un numero crescente di aziende oggi dispone di una bussola per la resilienza climatica, ma non ancora di una mappa dettagliata: riscontriamo un aumento della rendicontazione, ma il livello di dettaglio dei piani di adattamento non procede di pari passo. La buona notizia è che quasi la metà delle aziende (46%) dichiara di avere un piano di adattamento, più del doppio rispetto al 2022 (19%). È un progresso significativo e la direzione è quella giusta, ma la maggior parte delle imprese non ha ancora quantificato i rischi, né definito piani di investimento, tappe intermedie e metriche per procedere con successo. Questo vale anche per alcune delle principali corporates europee con un nostro rating di credito: un nostro recente rapporto evidenzia che, sebbene l’84% del campione esaminato abbia un piano di adattamento, la maggior parte delle aziende si trova in una fase progettuale anziché attuativa (“Mercury Rising: European Entities Show Some Adaptation Gains As Physical Risks Mount”, 24 marzo 2026).
Le aziende che operano in regioni con normative avanzate sulla trasparenza climatica, come l’Asia-Pacifico e l’Europa, sono sottoposte a una pressione crescente da parte di investitori e regolatori, destinata ad accelerare l’adozione dei piani di adattamento. I progressi restano disomogenei, ma le aziende operanti nei settori più esposti ai cambiamenti climatici sembrano muoversi più velocemente: parliamo di aziende con asset fissi di grandi dimensioni che non possono essere trasferiti lontano dalle fonti di rischio, come utilities, aziende immobiliari o aziende operanti nella lavorazione dei materiali e della produzione industriale.
Le analisi di S&P Global Ratings evidenziano che gli investimenti nell’adattamento climatico restano insufficienti rispetto ai costi economici attesi dai rischi fisici. Quali sono i principali ostacoli finanziari che frenano lo sviluppo della cosiddetta adaptation finance?
Tutti concordano sul fatto che adattamento e resilienza siano importanti, ma è difficile costruire un business case basato su un’alluvione scongiurata o su una business disruption che non si è mai verificata. Riconoscere il valore economico di una diga, di un edificio termicamente efficiente o di una rete idrica a prova di siccità prima che un evento catastrofico si realizzi è molto complesso. Ciò rende gli interventi in adattamento e resilienza più difficili da quantificare e da finanziare, e troppo spesso facili da rinviare. Purtroppo questo problema è anche più accentuato nei Paesi particolarmente vulnerabili ai rischi climatici, dove i limiti nella capacità di spesa e la dipendenza da finanziamenti a fondo perduto rallentano l’esecuzione delle opere.
Secondo le analisi di S&P, esiste una probabilità del 90% che il riscaldamento globale superi la soglia di 1,5 °C entro il 2040. In questo scenario, come dovrebbero aziende e investitori adattare la propria pianificazione e valutazione dei rischi a un mondo caratterizzato da un aumento delle temperature pari o superiore a 2 °C? E quali priorità dovrebbero adottare nella gestione dei rischi climatici?
Ci si può assicurare contro una tempesta, ma occorre comunque affrontarla. Anche negli scenari di transizione più ambiziosi, dovremo vivere in un mondo caratterizzato da rischi fisici climatici più gravi, frequenti ed intensi. Le aziende affrontano sfide diverse dagli investitori.
Le assicurazioni possono aiutare a compensare le perdite finanziarie, ma la resilienza si costruisce attraverso scelte operative: proteggere gli asset, rafforzare la supply chain, tutelare i lavoratori, creare ridondanza nelle infrastrutture critiche e prepararsi a gestire picchi di domanda energetica.
Per gli investitori, invece, la vera sfida non è la mancanza di consapevolezza, ma la carenza di dati comparabili. L’esposizione ai rischi fisici climatici varia da un portafoglio all’altro e molti investitori non dispongono di dati di dettaglio per valutare la climate resilience dei propri investimenti, anche perché la rendicontazione aziendale su adattamento e resilienza è agli esordi. La sfida per gli investitori è quella di andare oltre l’identificazione dell’esposizione di un investimento ai rischi climatici fisici e verso la valutazione della resilienza agli stessi. Infatti, la sola valutazione dell’esposizione ai rischi climatici fisici non determina di per sè un risultato.
Due aziende con lo stesso livello di rischio climatico fisico possono avere capacità di adattamento, infrastrutture e coperture assicurative molto diverse, manifestando livelli di vulnerabilità del tutto differenti. Inoltre, poiché i rischi climatici fisici spesso si materializzano lungo la supply chain, le reti di trasporto e i principali fornitori, diventa sempre più importante che la pianificazione della resilienza ai rischi fisici climatici includa le più ampie dipendenze esistenti lungo l’intera catena del valore.
Sebbene stia aumentando il numero di aziende dotate di un piano di adattamento climatico, molti di questi piani sono ancora in una fase iniziale. La rendicontazione dei progressi sull’adattamento climatico resterà principalmente un esercizio di reporting, oppure diventerà una vera strategia di investimento e gestione del rischio?
Molte aziende hanno oggi un piano di adattamento climatico ma troppi di questi piani rimangono sulla carta piuttosto che essere corredati da stime finanziarie, priorità e indicatori di performance. Molte aziende faticano a distinguere le azioni di adattamento dalla normale continuità operativa e ad evidenziare in bilancio gli investimenti in adattamento e resilienza. Tuttavia, dai nostri confronti diretti con i Management Team, emerge che le aziende si stanno già adattando a questi nuovi scenari. Inoltre, dopo ogni evento estremo, riscontriamo una accresciuta consapevolezza su come i rischi si materializzano ed in risposta un naturale rafforzamento delle difese.
Infine, piani di adattamento climatico più dettagliati faranno emergere nuove opportunità di investimento in prodotti e servizi a supporto dell’adattamento e della resilienza e aziende che offrono soluzioni per la sicurezza delle infrastrutture, il monitoraggio meteo, colture resistenti alla siccità o la resilienza della supply-chain saranno ben posizionate per intercettare questa domanda.
Le istituzioni finanziarie potrebbero fare di più per sostenere il finanziamento dei progetti di adattamento?
Le istituzioni finanziarie offrono già diversi prodotti e servizi legati all’adattamento climatico e alla resilienza, tra cui il finanziamento di progetti attraverso bond e finanziamenti green, prodotti assicurativi e servizi di consulenza sui rischi. Abbiamo inoltre osservato alcune operazioni innovative, come, ad esempio, quelle nel settore delle utility, che collegano i tassi di interesse dei finanziamenti al miglioramento della pianificazione dell’adattamento.
Una delle principali difficoltà è che molti dei benefici dell’adattamento ricadono sull’intera collettività, mentre le decisioni di finanziamento vengono prese dai singoli attori. È anche per questo che è probabile che strumenti di finanza mista, garanzie e partenariati pubblico-privati diventino sempre più importanti.
In che modo S&P Global Ratings integra il rischio climatico nella valutazione del rischio di credito?
Meteo e clima sono da sempre fattori che possono originare delle azioni di rating laddove siano chiaramente individuabili e materiali per la solvibilità di un emittente (“White Paper: Assessing How Megatrends May Influence Credit Ratings”, 18 aprile 2024).
L’intensità (e la frequenza) degli eventi atmosferici ed i luoghi dove si materializzano sono entrambi dei nuovi fenomeni, ed indicativi di cosa aspettarci in futuro. Se prendiamo ad esempio le recenti ondate di calore in Europa, ci aspettiamo che le compagnie assicurative del ramo vita adeguino i propri prodotti e la comunicazione con i propri clienti per fronteggiare gli impatti sanitari del caldo. Al tempo stesso, anche i consumi cambiano e ciò può influenzare settori ed aziende con un nostro rating: durante i picchi di calore si riduce la mobilità su strada (con impatti sui pedaggi) mentre impennano i consumi elettrici per il raffrescamento. È per questo che ormai da diversi anni conduciamo ricerche sulla resilienza degli emittenti agli eventi climatici presenti e futuri mediante analisi di scenario.
Finora nessuna delle aziende sorvegliate da S&P in Europa ha subito un downgrade del rating a causa dei rischi climatici fisici. La difficoltà di quantificarne l’impatto sul conto economico delle aziende contribuisce a un atteggiamento attendista tra investitori e imprese?
Ad oggi, la severità degli eventi non è stata tale da alterare in modo significativo, nel lungo periodo, i flussi di cassa o l’indebitamento degli emittenti con un nostro rating di credito (“The Credit Materiality Of Physical Climate Risks Is Uneven Across Asset Classes”, 23 ottobre 2025). Il quadro potrebbe cambiare, ma finora i rischi climatici hanno avuto impatti transitori. Infatti, anche quando alcuni settori sono sotto pressione -come ad esempio nel caso di cancellazioni di viaggi in crociera per bassi livelli dei corsi d’acqua, o di cali del traffico su strade a pedaggio -altri fattori quali ridotti livelli di indebitamento, flussi di cassa provenienti da aree geografiche meno impattate o altre aree di business, e flessibilità nel posticipare gli investimenti possono contribuire ad assorbire tali impatti.
Oltre ai rating, S&P Global Ratings fornisce Second Party Opinions (SPOs) sulle operazioni di finanza sostenibile. Tuttavia, solo il 18% delle SPOs pubblicate dal 2023 include una categoria dedicata all’adattamento climatico. Perché l’adattamento è ancora così sottorappresentato nei framework di finanza sostenibile rispetto alla mitigazione?
L’adattamento soffre principalmente di un problema di visibilità ma i progetti possono essere finanziati utilizzando finanziamenti green. Quel 18% fa esclusivamente riferimento alle emissioni use of proceeds, i cui fondi sono vincolati a specifici progetti di adattamento climatico quali sistemi di allerta precoce, barriere anti-inondazione, o sistemi di prevenzione incendi che valutiamo attraverso la metodologia Shades of Green (“Behind The Shades: Climate Adaptation and Resilience”, 8 dicembre 2025).
Tuttavia, molti investimenti in adattamento climatico sono integrati all’interno di progetti più ampi in infrastrutture, utilities, trasporti, risorse idriche, o real estate senza venire etichettati come tali anche quando la resilienza è un obiettivo significativo. È facile individuare l’energia prodotta da un pannello solare, lo sono meno gli investimenti che permettono a quel pannello di funzionare a temperature estreme. S&P Global Ratings valuta la resilienza in tutti i progetti che hanno un obiettivo ambientale, anche quando lo scopo primario è la riduzione delle emissioni, la prevenzione dell’inquinamento o l’efficientamento dell’uso delle risorse. Anche i finanziamenti general purpose che rendono più resilienti i business delle aziende non comparirebbero in queste cifre. Di conseguenza, il totale degli investimenti reali in adattamento tende ad essere strutturalmente sottostimato.